Archive for the ‘所得税・法人税’ Category
水商売の脱税は犯罪? 税務調査・追徴課税と刑事責任を解説
1 はじめに
国税庁の直近公表資料では、個人の申告漏れ所得が高額な業種として「キャバクラ」が上位に入り、「ホステス、ホスト」も高順位です。
法人調査では源泉所得税の追徴税額も高水準で、AI・データ分析により、売上除外、架空外注費、偽出勤表による架空人件費、代表者個人口座への入金などの不正パターンが具体的に把握されています。水商売は、現金商売・歩合報酬・名義分散・深夜営業が重なり、税務上もっとも「ズレ」が見つかりやすい業種の一つです。
実務上の核心は、脱税が「本税の追加納付」で終わらない点です。所得を隠蔽・仮装していると捉えられと重加算税、源泉所得の国税の不納付加算税、延滞税が重なり、さらに刑事告発・起訴の可能性まで出ます。
しかも、ホステス等への報酬は源泉徴収義務があり、翌月10日までの納付が必要で、納期の特例の対象外です。店舗だけでなく、オーナー個人、関連会社、売上上位のホスト・キャストまで波及しやすいのが近年の特徴です。
2 よくある手口
典型的なのは、現金売上の未記帳・売上伝票の破棄・個人口座や借名口座への入金・従業員名義での営業・架空外注費や架空人件費の計上・私的な交際費の経費化です。
税務当局の公表事例でも、売上伝票を破棄して現金売上を除外した例、代表者の個人口座に売上代金を入れて申告から外した例、偽りの請求書や出勤表を作って外注費・人件費を水増しした例が示されています。水商売では、店側が「現金だからばれにくい」と考えがちですが、実際にはレジ記録、口座入金、仕入・外注先の反面調査で崩れやすい構造です。
加えて、水商売特有の論点が源泉徴収です。バーやキャバレー等の経営者がホステス等に報酬を支払う場合、報酬から源泉所得税を天引きし、翌月10日までに納付しなければなりません。にもかかわらず、「歩合制だから本人申告任せ」「体験入店や日払いだから処理しない」「支払明細を残さない」という運用が残りやすく、店舗の源泉所得税漏れと、キャスト個人の無申告が同時に起きます。
従業員名義のキャバクラ経営を装い、所得税・消費税に加えてコンパニオン報酬の源泉所得税まで課税された公表事例は、その危険を端的に示しています。
3 最近の実例比較
| 時期 | 事案 | 概要・主な手口 | 判決・処分内容 | 出典 |
| 2025年公表 | 税務当局のキャバクラ調査事例 | 従業員名義で複数店を経営し、実質オーナーを潜在化。無申告に加え、コンパニオン報酬の源泉所得税漏れも指摘。 | 所得税約4,800万円、消費税約9,700万円、源泉所得税約1,000万円を追徴。重加算税あり。 | 公式事例 |
| 2024年10月 | 大手ホストグループ(冬月グループホールディングス関連) | 海外法人へのノウハウ使用料を装うなどして所得圧縮。ホスト約30人にも無申告・過少申告が波及。 | 所得隠し計約20億円。会社側は約2億円、ホスト側は計数億円の追徴課税と報道。 | 報道 |
| 2024年10月 | 女性向け風俗大手(東京秘密基地) | 創業者と運営会社について計約3億円の所得隠しが指摘。 | 重加算税を含む追徴税額は計約1億5千万円と報道。 | 報道 |
| 2025年9月 | 都内有名キャバクラ大手(ファブリックグループ) | 架空経費の計上、私的交際費の経費化、一部キャストの無申告。 | 約5億円の所得隠し。重加算税等、約1億円超を追徴課税。 | 報道 |
| 2023年2月 | 性風俗会社の脱税事件(佐賀地方裁判所判決) | 表向きはHP制作会社を装い、実態把握を困難にし、借名口座を使って約3,700万円を脱税。 | 懲役1年・執行猶予3年の有罪判決。 | 判決報道・判決ダイジェスト |
この表から読み取れるのは、最近の摘発が「店舗本体だけ」で終わらないことです。名義貸し、海外法人、借名口座、キャスト個人の無申告まで一体で見られており、売上隠しと源泉徴収漏れが同時に問題化しやすいという点に、実務上の難しさがあります。
4 発覚経緯と影響
発覚経路は、いまや「税務調査」だけではありません。税務当局はAIで不正パターンを抽出し、資料情報や申告書を突合して調査対象を選定しています。さらに、情報提供フォームでは売上除外、架空経費、無申告だけでなく、従業員との会話、内部資料、SNS、金融機関情報まで受け付けています。マイナンバー付きの申告書・法定調書は名寄せと突合が正確化され、KSK2では申告・納税記録や各種情報を一元管理して税務調査と滞納整理に活用します。実地では、銀行入出金、個人口座流入、レジロール紙やPOSデータと売上帳の整合も見られます。
影響は、第一に資金繰りです。
近年の報道事例だけでも、1億円超、2億円規模の追徴が珍しくありません。
第二に、個人への波及です。
ホスト約30人や売上上位キャストまで追徴が及ぶ事例が報じられています。
第三に、信用毀損です。
実名報道や摘発報道が出れば、採用、融資、仕入れ先との関係、キャスト確保に直結します。
なお、風俗営業は許可制の業態も多く、警察庁資料が示すように、営業者等の欠格事由や他法令順守が許可維持の前提です。税務問題それ自体が直ちに許可取消しになるとは限りませんが、周辺違反の点検に波及するリスクは現実的です。
5 刑事処分と税務ペナルティ
悪質な所得税・法人税の脱税は、所得税法238条、法人税法159条により、10年以下の拘禁刑もしくは1,000万円以下の罰金、または併科の対象です。免れた税額が1,000万円を超えると、情状によりその税額相当額まで罰金が引き上げられる余地があります。さらに、重加算税は行政上のペナルティですが、刑事罰と別建てで併課されうるため、重い刑事処罰に加えて更なる金銭的な制裁がなされる可能性があります。
税務面では、無申告加算税は原則として50万円以下15%、50万円超300万円以下20%、300万円超30%です。隠蔽・仮装があると、無申告加算税に代えて重加算税が課されます。延滞税は、令和4年から令和7年の率でみると、納期限後2か月までは年2.4%、その後は年8.7%です。源泉所得税の不納付は別に扱われ、非違なら10%、悪質なら35%の加算税が問題になります。
| 想定 | 本税 | 加算税 | 延滞税概算 | 合計概算 |
| 無申告で本税300万円、1年後に納付 | 300万円 | 無申告加算税57.5万円 | 約22.95万円 | 約380.45万円 |
| 売上隠しがあり本税300万円、1年後に納付 | 300万円 | 重加算税120万円 | 約22.95万円 | 約442.95万円 |
上の表は国税のみの簡易例で、住民税・事業税・消費税・地方税は含めていません。源泉所得税の不納付では、別途10%または悪質なら35%の加算税が問題になります。実際の負担は、税目が重なる水商売の方がさらに重くなるのが通常です。
6 弁護士を入れるメリット
弁護士を早期に入れる最大の利点は、税務と刑事の説明線を一本化できることです。売上伝票、口座、POS、報酬明細、SNS、キャストとの契約関係について、先に何を開示し、どこを事実認定の争点にするかを整理できるため、不要な供述のぶれや資料提出の矛盾を防ぎやすくなります。
また、純粋な脱税事件では、修正申告、納付計画、再発防止体制、役割分担の見直しを情状資料として整えるほうが実務的には重要です。告発前の初動整理、国税局・検察への窓口対応、起訴後の情状弁護まで一貫して見られるのが強みです。
費用感は、公開料金例ベースでかなり幅があります。もっとも、通常の刑事事件よりも脱税事件の方が、一般的には専門性が高いため、通常の刑事事件より高額になりやすいと考えるべきです。
7 予防策や対応について
予防策は「会計の精緻化」より「ごまかせない運用づくり」が大切です。最低限、次を月次で回すべきです。
- 現金売上は日次締めにし、レジ・POS・売上日報・入金額を毎日照合する。
- 売上の入金口座を事業専用に固定し、個人口座・借名口座を使わない。
- ホスト・キャスト・コンパニオンへの支払は、契約形態を整理したうえで明細を残し、必要な源泉徴収を翌月10日までに納付する。
- 体験入店、日払い、バック、衣装代、タクシー代なども「口頭処理」にせず、支払根拠を保存する。
- 外注費・広告費・紹介料・ノウハウ料は、請求書、契約書、実在性、成果物をセットで保管する。
- 税理士とは月次で試算表を締め、売上上位者の個人申告リスクも含めて確認する。
- 退職者・現役スタッフからの内部告発を想定し、説明可能な帳簿と証憑に統一する。
税務調査の連絡や査察の兆候が出たら、次の順等で動くのが安全と考えられます。
税務調査の連絡・資料要求
弁護士と税理士で事実整理
売上・口座・POS・源泉の総点検
隠蔽・仮装や無申告の疑いが強いか
修正申告・納付方針・資金手当を検討
告発リスクと供述方針を整理
捜査対応・情状資料提出・再発防止策
反論資料・見解書を整理
更正対応・不服申立てを検討
8 まとめ
水商売の脱税は、「現金だから見つからない」「キャスト個人の問題」と考えた時点で危険です。
実務では、売上隠し、架空経費、個人口座、名義分散、源泉徴収漏れが一本の線でつながって把握され、店と個人の双方に追徴が及びます。しかも、近年はAI、内部告発、法定調書の突合、銀行取引の分析により、昔より発覚しやすくなっています。
実務的な有効な手段は明確です。
- まず、過去3年分の売上・口座・源泉徴収・外注費を自主点検する。
- 次に、疑義があるなら、税理士だけでなく刑事対応も見据えた弁護士を早期に入れ、説明方針を統一する。
- 最後に、日次の現金管理、月次の試算表、支払明細保存、源泉納付の4点を運用ルールに落とし込み、再発防止策を構築する。
弁護士法人あいち刑事事件総合法律事務所では無料法律相談を行っていますので、お気軽にお問い合わせくださいませ。
FXの利益を申告しないとどうなる?20万円以下の申告と事件化リスクを解説
【はじめに】
FXは小さな利益でも積み上がるため、申告漏れが起きやすい投資です。
国内の店頭FX(外国為替証拠金取引)の利益は、税務上「先物取引に係る雑所得等」として扱われ、他の所得とは区分して課税されます。
この区分は「申告分離課税」で、給与などと合算して税率を計算するのではなく、一定の税率で別枠計算する方式です。税率は原則として所得税15%と地方税(住民税)5%で、これに復興特別所得税が上乗せされます。
「先物取引に係る雑所得等」とは、一定の先物取引に関する所得をまとめて計算するための所得区分です。損失が出た年でも、同じ「先物取引に係る雑所得等」の範囲で損益通算ができたり、一定の要件で翌年以後3年間の繰越控除ができたりします。
ただし、これらは申告を前提にした制度なので、手続を誤ると不利益が大きくなります。
本記事では、FX投資の課税リスクと刑事化の落とし穴について、弁護士法人あいち刑事事件総合法律事務所が解説します。
【事例】
会社員のCさんは、マイホーム購入後に初年度の住宅ローン控除(住宅借入金等特別控除)を受けるため、所得税の確定申告をしました。
その年、店頭FXで12万円の利益がありましたが、「給与以外の所得が20万円以下なら申告不要」と思い、申告書に記載しませんでした。
ところが、確定申告をする以上、その年の所得は原則として申告書に反映させる必要があり、後日、税務署から年間取引報告書(年間損益の資料)などの提出を求められました。
(事例はフィクションであり、実在の依頼者、その他個人、会社、団体とは一切関係ありません。)
【解説】
この事例の落とし穴は、「20万円以下なら申告不要」という話を、どんな場面でも使える一般ルールだと誤解してしまう点です。
給与所得者について、一定の場合に「給与以外の所得が20万円以下なら所得税の確定申告は不要」とされる整理はあります。
しかし、これは「そもそも確定申告をしなくてよい人」に関する省略の考え方であり、控除を受けるために確定申告をする場合まで、無条件に“免除”してくれるものではありません。
住宅ローン控除の初年度は、控除を受けるために確定申告が必要になります。
このように「控除を受けるために確定申告をする」と決めた以上、申告書にはその年の所得を原則として反映させる必要があり、FXの利益だけを外すと申告漏れになり得ます。
さらに、所得税の確定申告を省略できる場合でも、住民税(市民税・県民税)は別途申告が必要になることがあります。
自治体によって案内は異なりますが、「給与所得者で給与所得以外の所得が20万円以下の場合にも、市民税・県民税の申告が必要」と明記している自治体もあります。
つまり、「所得税は出さなくてよいと思った」というだけでは安心できず、住民税側で問題が残ることがあります。
【逮捕・起訴されるの?】
FXの申告漏れが直ちに刑事事件(逮捕・起訴)になるわけではありません。
多くは税務調査などで発覚し、本税の不足分に加えて延滞税や加算税(無申告加算税・過少申告加算税、事情により重加算税)が問題になる、という行政上の処理で終わります。
ただし、事情によっては国税局査察部(いわゆるマルサ)の調査対象となり、検察庁への告発を経て刑事手続に進むリスクが高まります。
国税庁も、査察制度は「悪質な脱税者に対して刑事責任を追及」することを目的とすると説明しています。
刑事手続に進みやすい典型パターン
1)「隠ぺい・仮装」などの工作がある
・帳簿や資料を作り替える
・架空の取引を入れる
・名義や口座を使い分けて所得を隠す
このような行為は「隠ぺい・仮装」と評価されやすく、悪質性が強いと見られます。
また、重加算税は、納税額を少なく見せるための隠ぺい・仮装があった場合に課され得る重い加算税です。
2)「税を免れる目的」が疑われる(故意の無申告)
単なる失念ではなく、利益が出ていることを知りつつ申告を避けた事情があると、処分が重くなる方向に働きます。
特に、説明を求められても資料を出さない、虚偽の説明をする、といった対応は不利になりがちです。
3)金額が大きい、反復している、社会的波及が大きい
申告漏れ額が高額であるほど、悪質性の評価は厳しくなりやすいです。
複数年にわたり同様の無申告を繰り返している場合も、偶然のミスではないと見られやすくなります。
また、世間の注目が集まりやすい業態や、同種の脱税が広がりやすい類型では、見せしめ的な波及効果も意識され、告発に至るケースがあります。
【対応策】
まず、年間取引報告書、年間損益、入出金履歴などを集め、利益と損失を確定させます。そのうえで、状況に応じて期限後申告や修正申告を行い、納付まで含めて早めに整えることが重要です。
国税庁も、税務署から調査の事前通知が来る前に自主的に期限後申告をした場合、無申告加算税が軽くなる取扱いを示しています。
「いつ」「何を」「どこまで」申告していないのかを整理し、説明できる形にすることが、不要な疑いを招かないための実務上のポイントです。
税務(計算・申告)と、刑事化リスクの見立て(告発や捜索差押えを見据えた対応)は、論点が違うため、役割分担して整理すると安全です。
【最後に】
弁護士法人あいち刑事事件総合法律事務所は、刑事事件の弁護活動を中心に取り扱う法律事務所ですが、税法についても知識・経験のある弁護士がそろっています。
税務調査が刑事手続に発展する局面では、特に捜査対応や身柄事件(逮捕・勾留)への備えが必要になることがあります。そのため、事実関係の整理や提出資料の作り方、取調べ対応など、刑事弁護の観点から助言できる体制を整える必要があります。
初回の相談は無料ですので、一度ご相談にお越しください。
法人税法違反の摘発事例 脱税の手口・傾向と弁護士に依頼するメリット
近時、国税局が摘発・告発した法人税法違反事例を整理し、その脱税手口の傾向分析や弁護士に依頼するメリットを弁護士法人あいち刑事事件総合法律事務所が解説します。
これら事件では、多くの事件で最終的に起訴・有罪判決が下されており、初期段階から専門家による対応をすることが極めて重要です。
事例
近時の国税局の摘発事例を表に整理しました。
ここでは法人名が公表された事案を中心に、告発日から脱税手法・摘発税額までまとめています。
各事例とも「架空経費計上」「売上隠し」など古典的かつ悪質な手口が確認されています。
報道ではさらに、不動産関連会社による架空の有価証券売却損の計上により法人税約5,100万円を脱税した事案が2025年2月に告発されたことも伝えられています。
傾向分析
近年の摘発事件をみると、業種ではIT・情報通信、教育・セミナー、不動産など幅広く発生しています。企業規模は中小~中堅が中心で、売上隠しや架空仕入計上などで所得を水増しし、多額の法人税を免れていました。
具体的には、架空の外注費・広告宣伝費や海外関連会社への手数料支払を偽装する事件や、架空売却損計上による手口が散見されます。
告発の契機としては税務調査や内部通報のほか、他事件との関連で発覚するケースも多いとされます。
罰則は重く、一審段階では告発された事件のほぼ全てが有罪判決となっており、令和6年度では全国で法人税違反事案48件(脱税総額42.4億円)が告発されたことが報告されています。
地域別では、令和6年度に名古屋国税局が法人税違反事案5件(脱税総額3.5億円)を告発し、大阪国税局が法人税違反事案16件(脱税総額15.5億円)を告発しました。
このように、手口の巧妙化が進むなか、各地の税務当局が悪質事案を厳しく摘発しています。
弁護士に依頼するメリット
国税局の査察調査は厳正を極め、告発・起訴後は高確率で有罪となります。
これに対し、早期に弁護士を入れることで、調査段階から対応策を講じることが可能です。
例えば捜査協力や自主的な修正申告により、告発回避や軽減措置を狙います。また、告発後は起訴不当の主張や情状弁護で不起訴・執行猶予を目指すこともできます。税務面でも、重加算税や罰金の軽減に向け税務署と折衝したり、納税計画を立て直す専門的交渉が可能です。
対応フロー
国税局の強制調査(査察)は通常、事前予告無しに行われ、書類押収や任意・強制の事情聴取が進められます。
以下のような流れで手続きが進行します。
• 調査開始
国税局査察部による突発的な捜査。税務調査とは異なり、刑事目的の情報収集が行われます。
• 告発可否の検討
査察部内・税務・検察との協議を経て、刑事告発(検察への送検)するか判断されます。
• 検察告発・起訴
検察庁に告発されると刑事事件として捜査が移行し、高い確率で、起訴・公判へ進みます。起訴されれば有罪となることがほぼ確実であるため、告発前から弁護士が介入し、告発・起訴回避を図ることが重要です。
• 公判・結審
起訴された場合、裁判で審理され判決が言い渡されます。有罪なら刑罰が科されます。
以上のように、国税査察→告発→起訴→裁判へと一連の流れとなり、各段階で弁護士が介入すると対応がスムーズになります。
事務所紹介
弁護士法人あいち刑事事件総合法律事務所は、刑事弁護と税務事件に精通した法律事務所です。
当事務所の弁護士は元検察官や国税専門官など経験豊富な刑事事件のプロが多数在籍し、脱税事件の解決実績も豊富にあります。
刑事訴訟と税務問題を横断的に扱える点が強みで、捜査段階から起訴・公判に至るまで一貫したサポートが可能です。被疑者・被告人の立場に立ち、早期の不起訴獲得や刑の軽減、有罪判決後の上訴など、最善の解決策を提案します。
当事務所では無料相談も受け付けていますので、税務調査や告発を指摘された際は早めにご相談ください。
直近3年以内の所得税脱税摘発事例から見る弁護士活用のメリット
過去3年における国税局の告発事例を見ると、FX利益隠しや副業偽装、横領金隠匿、詐欺収益隠匿など多様な所得隠蔽事案が見受けられます。
これらの事案の多くは高額所得の未申告・虚偽申告による脱税で、告発後には検察捜査や起訴・実刑判決に至る例も出ています。
近年はSNS等を介した「脱税指南業者」や投資収益の隠蔽が増加傾向にあり、告発件数は依然高水準です。
弁護士に依頼することで、早期対応や任意修正申告、示談交渉など法的手続きが円滑化し、刑罰の回避・軽減を図れます。
以下で、直近3年の主な事例一覧や分類分析、最近の手口・傾向、弁護士依頼のメリットなどを詳説します。
告発事例一覧(直近3年)
| 告発日 | 発表元(報道) | 被告発者属性 | 業種・所在地 | 違反の概要 | 告発後の結果 |
| 2026年5月19日 | 東京国税局(報道) | 個人(契約社員・54歳) | 東京都足立区・FX投資 | FX取引で得た約1.84億円の利益を確定申告せず、所得税約2700万円を脱税 | 告発、現在検察捜査中 |
| 2025年2月13日 | 東京国税局(報道) | 個人(経営コンサル代表・48歳) | 東京都渋谷区・コンサル業 | 社員5人に架空副業で赤字申告させ、約1.2億円の所得を隠し所得税約2000万円を脱税 | 告発、現在検察捜査中 |
| 2024年8月9日 | 金沢国税局(報道) | 個人(元専務・58歳) | 石川県金沢市・タクシー会社 | 横領した約1.29億円を申告せず、所得税約5200万円を脱税 | 告発、現在検察捜査中 |
| 2024年1月31日 | 名古屋国税局(報道) | 個人(SNS自称「頂き女子りりちゃん」) | 愛知県名古屋市・SNS | 男性から詐取した約1.1億円を申告せず、所得税約4000万円を脱税 | 告発→起訴、有罪判決(懲役9年・罰金800万円) |
分類と頻度分析
直近3年の告発事案を手口別に分類すると、所得隠蔽事案(投資利益や横領金などを隠す無申告・虚偽申告)が3件(75%)と大半を占め、還付不正事案(虚偽経費等による不正還付取得)が1件(25%)でした。
| 分類 | 件数 | 割合 |
| 所得隠蔽事案(無申告・虚偽申告) | 3件 | 75% |
| 還付不正事案(虚偽経費等) | 1件 | 25% |
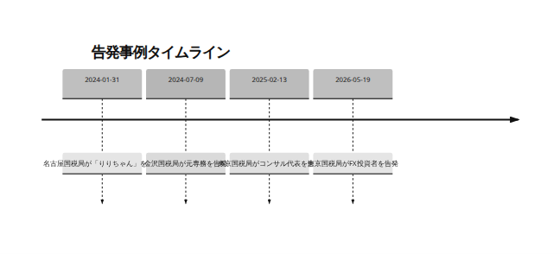
上図は主な告発事例の時系列です。所得隠蔽では金融投資や横領金を隠すケース、還付不正では副業の虚偽赤字申告を利用したケースが含まれます。
最近の手口・傾向
近年、SNSやネット広告を通じて脱税スキーム(副業赤字偽装等)を指南する「脱税コンサル」が問題化しており、複数の給与所得者が巻き込まれています(上表)。また、FXや仮想通貨など投資利益を隠すケースも増加中です。国外資産やモナコ移住による脱税事案も報じられており、所得隠蔽の手口は多様化しています。
さらに、コロナ関連の横領・背任事件で得た資金を申告しない事例も見られます。
これらの悪質事案は告発後に実名報道されることもあり、検察官が積極的に刑事処罰を追及しています。実名報道がなされてしまうと、SNS等を通して瞬く間に拡散してしまい、脱税をした企業等のイメージダウンを避けることは難しくなります。
弁護士に依頼するメリットと対応フロー
脱税事件では税務当局との交渉だけでなく刑事手続きが伴うため、早期の弁護士相談が重要です。
弁護士介入により、
◆任意調査段階での対応指導
◆任意・強制調査後の事情聴取への立会い
◆告発前後の税務署交渉(自主修正申告や罰金軽減)
◆示談交渉や起訴回避のための資料準備
◆起訴後の刑事弁護(争点整理・量刑弁護)など
を適切に行えます。
所得税法第238条では虚偽申告等による脱税は「10年以下の拘禁刑または1000万円以下の罰金」など厳罰が規定されています。
実際、裁判では重加算税や脱税額の20~30%相当の罰金が科されるケースが多く、悪質な場合は実刑判決も珍しくありません。
弁護士は裁判例を踏まえた適切な法的主張や情状立証を行い、不起訴や情状酌量による減軽を目指します。
以下は一般的な対応フローです
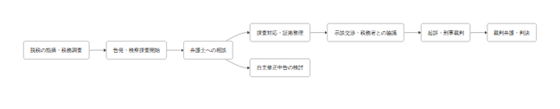
• 初動対応
税務調査や告発の通知を受けたら即座に弁護士に連絡し、調査対応の方針を協議します。納税者本人への直接取調べは違法収集とされるため、弁護士同席の上で質問に答えさせます。
• 示談・交渉
脱税額の確定後、追徴税額や重加算税を軽減するために自主修正申告や納税計画を提案します。脱税額が大きくても、納税意志を示すことで不起訴や情状酌量の余地が出ます。
• 刑事手続きの留意点
告発後は検察から勾留・起訴される可能性があります。弁護士は勾留回避申請や起訴後の保釈請求を行い、勾留判断や求刑を左右する情状弁護を展開します。
裁判例を見ると、脱税被告人に課される罰金は脱税額の約20%前後となる傾向があります。弁護人は本人の生活状況や反省態度を訴え、執行猶予を狙うことも可能です。
まとめ
税務調査で脱税が発覚し告発されたら、まず弁護士へ。
早めに相談することで、任意修正申告や書類整備が可能となり、捜査官の取り調べにも弁護士が立ち会えます。告発後でも量刑交渉や示談は有効です。特にSNSでの節税指南やネット投資の利益隠しといった手口は裏を返せば記録が残りやすいため、専門家のアドバイスを受けて確定申告を見直すことが重要です。制度上、犯罪収益を含む所得であっても申告納税義務は免れません(所得税法第36条、通達)。
特に、直近3年の所得税脱税事例は増加・多様化しており、自力対応は非常に難しい情勢です。最悪の事態を避けるには、異動通知や勧告を受けた段階で弁護士に相談し、示談交渉や情状弁護を速やかに進めることが鍵となります。
弁護士法人あいち刑事事件総合法律事務所では、税務事件・脱税事件に精通した弁護士が初動対応から起訴・裁判まで一貫してサポートします。お気軽にご相談ください。
不動産会社の脱税事件 よくある手口と発覚後のリスク・刑事処分を解説
今回は、不動産会社の脱税について弁護士法人あいち刑事事件総合法律事務所が解説します。
不動産会社について、よくある脱税事例
不動産分野の脱税は、景気や地価動向に左右されやすく、売買・賃貸・管理・SPC・関連会社取引が複雑に絡むため、査察・調査でも繰り返し取り上げられてきました。
脱税の要件である「偽りその他不正の行為」とは、最高裁判所の判例によると、単なる計算ミスではなく、税の賦課徴収を不能または著しく困難にするような偽計その他の工作を伴うものです。
不動産業界では、この工作が、契約名義、口座管理、紹介料、修繕費、国内外の関連会社、課税・非課税判定の操作として現れやすい、というのが実務的な特徴です。
• 賃料収入等の売上除外
手口
テナント賃料、更新料、礼金、管理料の一部を会計帳簿に載せず、個人名義口座や関係会社口座で留保する類型です。
動機
資金を会社外で直接コントロールしたい、赤字法人や欠損金とぶつけたい、私的流用の痕跡を薄めたい、という動機が典型です。
発覚経緯
賃貸借契約書、入金口座、管理ソフト、テナント側資料の照合でずれが出やすく、令和5年度に告発された事例では、不動産賃貸業を営む法人の無申告で得た資金が個人名義預金に留保され、遊興費に費消されていたとされています。
また、東京地裁平成30年11月20日判決でも、売上の一部除外が中心手口でした。
• 架空手数料や架空外注費の計上
手口
存在しない紹介料、コンサル料、仲介手数料、修繕費、工事代金を計上し、利益を圧縮する類型です。
動機
売買仲介や物件取得時には金額が大きく、架空経費を混ぜても外形上目立ちにくいため、短期間で所得を落としやすい点にあります。
発覚経緯
支払先側の申告内容、請求書の真正、実際の役務提供、振込後の現金還流の有無が当局の照合対象になります。
報道では、令和2年度に日本ユニバーサルが架空手数料計上で約8,900万円を脱税した疑いで告発され、平成29年度にMRエステートも架空経費等の計上で約2,400万円を脱税した疑いで告発されています。
• 意図的な無申告
手口
法人所得が出ていることを認識しながら、確定申告書自体を提出しない類型です。
動機
単年度の赤字回復局面、単発の売却益発生、資金難による納税回避、資産管理会社だから見つかりにくいという誤信が背景にあります。
発覚経緯
不動産登記、固定資産データ、賃料振込、支払調書、テナント側資料、法人番号情報の突合で端緒がつきやすく、最近の令和8年2月にも不動産賃貸会社N&Kの無申告事案が告発されています。また、前記のように令和5年度には不動産賃貸業を営む法人による単純無申告ほ脱事案が告発されています。
• 売却益の不申告と消費税還付スキーム
手口
土地・建物の売却益をそもそも申告しない類型と、消費税では、居住用賃貸建物の取得に係る仕入税額控除を得るため、課税売上割合を人為的に引き上げる類型があります。
動機
売却益は一件当たりの利益が大きく、消費税還付スキームは現金流入が早いため、経営悪化局面で誘惑が強い点にあります。
発覚経緯
決済書類、登記、売買契約、取引相手側資料、インボイス・請求書・輸出/金地金取引資料の整合性で崩れやすいです。
報道では、平成31年度に、「西尾劇場」跡地売却益の不申告事案が告発され、国税庁発表の令和6年度査察の概要によると、不動産賃貸グループ法人の金地金スキームが公表されています。
また、大阪国税局発表の令和3年度査察察の概要によると、投資用マンション販売会社による国外法人利用の不正スキーム事案が取り上げられています。
• 国外法人や関連会社を使った所得移転
手口
海外法人、国内ペーパーカンパニー、親族会社を介して、手数料・委託料・仕入れ・サブリース収益の帰属をずらす類型です。
動機
誰に所得が帰属するかを曖昧にし、課税関係の把握を遅らせることにあります。 発覚経緯:近時は、各種資料情報の分析、国外送金等情報、デジタルフォレンジック、取引先照会が強化されてきており、従来より秘匿しにくくなっています。
発覚時の悪影響
税務面の一次被害は、申告漏れ本税だけでは終わりません。
税務署長が更正・決定を行える期間は原則として法定申告期限から5年ですが、偽りや不正の行為で税額を免れたり還付を受けたりした場合は7年に延びます。
さらに、事前通知前の自主修正なら過少申告加算税はかからない一方、通知後・調査後になるほど加算税率は重くなり、無申告事案では令和6年1月1日以後に法定申告期限が到来するものについて、300万円超部分に30パーセントの無申告加算税がかかり得ます。
延滞税も別途かかり、2026年は納期限後2か月まで年2.8パーセント、その後は年9.1パーセントです。 しかも、偽りその他不正の行為による事案は、延滞税の計算期間特例から外れます。
刑事面では、通常の税務調査と査察を分けて考える必要があります。
通常の実地調査は、原則として納税義務者と税務代理人の双方への事前通知があり、調査終了時には非違の有無に応じた説明手続が予定されています。
これに対し、査察調査は、刑事責任追及を目的とする犯則調査であり、事前通知や調査終了説明の手続になじまないとされています。 また、査察官は裁判官の許可状を得て、捜索・差押え等の強制処分を行い、証拠を収集した上で検察庁へ告発します。
加えて、行政処分・事業継続面の副次被害も重いものがあります。
重加算税は刑罰ではなく行政上の措置と整理されていますが、実務上は刑事事件と並行して会社の信用を大きく損ないます。
さらに不動産会社であれば、代表者に拘禁刑が付いた場合、宅地建物取引業法5条1項の免許欠格要件が問題化し得ますし、国土交通省資料でも、拘禁刑以上の刑や宅建業法違反等による罰金刑のほか、業務に関する不正・著しく不当な行為が免許審査上の論点になることが示されています。
ここに、金融機関の期限の利益喪失条項、取引先の表明保証違反条項、共同事業契約の解除条項、従業員の離職、顧客による預り金不安が重なると、税額以上の資金流出が起こります。
刑事処分と手続きの流れ
法律上の出発点は、どの条文類型に当たるかです。 法人税の不正ほ脱や不正還付は法人税法159条、消費税の不正ほ脱や不正還付は消費税法64条が中核で、いずれも10年以下の拘禁刑又は1,000万円以下の罰金、または併科が基本線です。
これに対し、故意に申告書を提出しない悪質な無申告ほ脱は、法人税法159条3項等の5年以下・500万円以下の類型が問題になり、単なる無申告は法人税法160条等の1年以下・50万円以下の比較的軽い犯罪類型です。
法人については、両罰規定により会社自体も罰金刑の主体になり得ます。
また、「代表者の責任」は、登記簿上の代表者に限りません。実質的に業務全般を統括し、売上除外や虚偽申告書の提出を指示した者は、個人として起訴・処罰対象になります。
実例として、令和6年5月24日には、名古屋地方裁判所が、不動産賃貸事業を営む法人とその実質経営者である弁護士に有罪判決を言い渡したと報じられています。
弁護士として取るべき対応
最優先すべきことは、初動の誤りであり、「隠ぺい」「口裏合わせ」「証拠改ざん」に見える行為を絶対に生じさせないことです。
社内では、会計システム・賃料管理システム・電子メール・チャット・稟議書・請求書PDF・口座入出金データの削除停止を即時指示し、窓口担当を一本化します。
同時に、税理士と弁護士で役割分担を明確にし、税額試算は税理士、事実認定・供述統制・対当局方針は弁護士が主導する体制が望ましいといえます。 まだ事前通知前であれば、自主修正申告の要否を最優先で判断すべきで、ここを逃すと過少申告加算税の免除メリットを失います。
社内調査では、単に「いくら漏れていたか」を数えるだけでは不十分です。
不動産会社では、物件別の賃料・管理料・更新料、売買案件別の仲介手数料、原状回復・修繕・建築費、紹介料、広告費、SPCや親族会社との資金移動、居住用賃貸建物の消費税判定、課税売上割合の算定根拠、インボイス保存状況までを一気通貫で見ていく必要があります。
消費税の仕入税額控除は、帳簿と適格請求書等の保存が要件であり、請求書等は原則7年間保存が必要です。
「示談・自首」の理解も重要です。
租税本犯では、一般の横領や詐欺のような被害者に対する示談交渉が中心になるわけではなく、実務の中心は修正申告、本税・加算税・延滞税の納付、納付計画の提示、社内統制の建て直しです。
また、刑法42条の自首は、捜査機関に発覚する前に自己の犯罪事実を申告することが要件であり、単なる修正申告や税務署への相談が当然に「自首」とイコールになるわけではありません。 もっとも、調査通知前の自主修正と完納努力は、税務・刑事の双方で有利な事情となり得、極めて重要です。
メディア対応も後回しにすべきではありません。 コメントは代表者、経理責任者、現場責任者が個別に出すのではなく、弁護士レビュー済みの一本化した声明に集約すべきです。外部説明で不用意に「単なるミス」「税理士のせい」などと断定すると、後に事実と異なることが判明した場合、かえって信頼を損なうことになります。
対外的な文言としては、現時点の手続段階、修正申告・調査協力の有無、資金繰りへの影響、顧客・取引先への継続対応だけに限定するのが安全です。
まとめ
今回のテーマで弁護士が最も強調すべき結論は明確です。 不動産会社の脱税事件は、税務・刑事・免許・金融・レピュテーションが一体で崩れるため、「税理士だけで何とかする事件」でも、「刑事弁護だけで足りる事件」でもありません。
通常調査の段階であっても、すでに刑事化を見据えた証拠保全と説明統制を始め、修正申告のタイミング、経営者個人の責任の切り分け、会社の資金繰り防衛、宅建免許リスクの評価まで一気に設計することが、被害を最小化する王道です。
弁護士法人あいち刑事事件総合法律事務所では、不動産会社の税務申告をめぐって刑事事件化のおそれがある事案や、事業者の方が不安を抱える脱税関連の問題について相談を承っています。
不動産会社を経営する者として今後の対応に不安がある方、すでに無申告や申告漏れが心配な方は、早めにご相談ください。
一人親方の脱税とは?よくある手口や発覚する理由、刑事リスクを解説
一人親方として働いている方の中には、元請けから報酬を受け取っているものの、確定申告や経費計上のルールを十分に理解しないまま仕事を続けている方も少なくありません。
しかし、一人親方も個人事業主である以上、所得税や消費税などの申告・納税義務を負います。
申告をしなかったり、売上を少なく申告したりすれば、加算税や延滞税だけでなく、悪質な場合には刑事責任が問題となります。
今回は、一人親方の定義、一人親方に多い脱税の手口、発覚のきっかけ、一人親方が普段から気を付けるべき点について弁護士法人あいち刑事事件総合法律事務所が解説します。
そもそも一人親方とは何か
一人親方とは、労働者を使用せずに、自らの責任で仕事を請け負って事業を行う人をいいます。
建設業や土木業などで多く見られ、広い意味では個人事業主の一種です。
もっとも、一般の個人事業主と比べると、業種が限られていることや、従業員の雇用日数に制限があること、労災保険の特別加入が認められることなどに特徴があります。
そして、一人親方であっても、開業届の提出や確定申告、納税の義務がある点は通常の個人事業主と何ら変わりません。
事例
内装業を営む一人親方のAさんは、年間で多額の収入を得ていましたが、取引の多くが現金手渡しであったことから、申告しなくても発覚しないだろうと考え、数年にわたり確定申告をしていませんでした。
しかし、取引先企業に税務調査が入ったことで、Aさんへの支払いが判明し、Aさん自身にも税務調査が行われることになりました。
一人親方の脱税は、現金取引だから発覚しないとは限りません。
取引先への調査や銀行口座の確認などから、売上や収入の流れが明らかになることがあります。
(事例はフィクションです。)
一人親方に多い脱税の手口
一人親方の脱税で典型的なのは、確定申告をしない無申告です。
これに加えて、売上の一部を帳簿に載せず実際より少なく申告する過少申告や、私的な飲食費や買物代まで経費に入れる経費の過大計上もよく問題になります。
さらに、課税売上高が1000万円を超えると消費税の納税義務が生じるため、その基準を超えないように売上を調整するケースもあります。
このような行為は、所得税だけでなく、消費税や住民税、個人事業税にも影響するため、結果として脱税額が大きくなりやすい点に注意が必要です。
偽装一人親方が招く税務上の問題
一人親方に関する問題では、偽装一人親方にも注意が必要です。
これは、本来は会社の指揮命令下で働く労働者であるにもかかわらず、形式上だけ請負や業務委託として扱われている状態をいいます。
この場合、会社が支払っている金銭は外注費ではなく給与と評価される可能性があります。
給与と判断されれば、会社には源泉徴収義務が生じ、外注費計上や消費税の処理も問題になります。
一人親方本人だけでなく、元請けや会社側にも所得税法違反などの危険が及ぶため、契約書の形式だけでなく、実際の働き方まできちんと整えておくことが重要です。
なぜ脱税が発覚するのか
一人親方の脱税が発覚するきっかけとしては、取引先への税務調査、反面調査、銀行口座や資産状況の確認、第三者からの情報提供などがあります。
反面調査とは、税務署が調査対象者だけでなく、その取引先や関係先も確認して、取引の実態や金額を把握する調査です。
たとえ本人が帳簿を十分に作っていなくても、取引先に残る支払記録や振込履歴から売上を把握されることがあります。
また、申告所得に比べて不自然に高額な不動産購入などがあると、税務署に目を付けられることもあります。
現金商売だからばれないという考えは非常に危険です。
一人親方が気を付けるべき点
一人親方が気を付けるべきなのは、まず開業時から帳簿や請求書、領収書、通帳履歴をきちんと残すことです。
そのうえで、毎年の確定申告を期限内に行い、売上を漏れなく計上し、経費は仕事に関係するものに限定する必要があります。
もし申告漏れや無申告に気付いた場合には、そのまま放置せず、できるだけ早く修正申告や期限後申告を検討すべきです。
早めの対応は、加算税の負担や悪質性の評価に影響することがあります。
また、元請けとの関係が実質的に雇用に近い場合には、偽装一人親方と疑われないよう、契約内容や就労実態を専門家に確認してもらうことも大切です。
まとめ
一人親方の脱税問題は、単なる申告ミスとして終わらず、税務調査、加算税、重加算税、さらには刑事告発へ発展する可能性があります。
特に、無申告が長期間に及んでいる場合や、売上隠し、偽装一人親方が疑われる場合には、早い段階で専門家に相談することが重要です。
弁護士法人あいち刑事事件総合法律事務所では、一人親方に関する税務事件や刑事事件について、事案に応じた相談対応を行っています。
税務署や国税局への対応、刑事告発の回避、今後の申告体制の整備まで見据え、不安を抱える方をサポートしています。
一人親方の脱税問題でお悩みの方は、早めにご相談ください。
外貨建て預金の申告漏れとは 為替差益や利息の課税をわかりやすく解説
【はじめに】
外貨建て預金は、円預金とは違って為替の変動があるため、「利益が出ているのに申告していなかった」という事態が起こりやすい資産です。特に、円から外貨に換えて預け入れ、後日、円に戻したときには、為替差益が生じることがあります。この差益は、場合によっては所得税の対象となり、申告をしていなければ申告漏れと判断されるおそれがあります。
国税庁も、外貨建預貯金の払出しに伴う為替差損益の取扱いを示しており、実務上は雑所得として扱われています。外貨建て預金の利子は、預入先や商品内容によって課税方法が異なります。国内金融機関の預貯金利子は、原則として源泉徴収で課税関係が終了しますが、国外で受ける預金利子などは確定申告が必要になる場合があります。
本記事では、為替差額や利息の課税リスクと刑事事件の落とし穴について、弁護士法人あいち刑事事件総合法律事務所が解説します。
【事例】
会社員のAさんは、円高の時期に100万円を米ドルに替えて外貨建て預金を始めました。その後、為替相場が変動し、預金を円に戻したところ、受け取った金額は当初の100万円を上回っていました。Aさんは「預金で増えただけだから申告は不要だろう」と考え、勤務先の年末調整だけで済ませていました。
(事例はフィクションであり、実在の依頼者、その他個人、会社、団体とは一切関係ありません。)
【外貨建て預金の申告漏れとは】
外貨を円に戻したことで生じた利益は、為替差益として課税対象になる場合があります。
為替差益とは、円を外貨に換えた時よりも、外貨を円に戻した時の方が円換算額が増えていた場合の利益をいいます。
国税庁は、外貨建預貯金を払い戻したことにより生じた為替差益は、原則として雑所得に該当すると示しています。
このように、外貨建て預金では、預入時と払戻時の為替の差によって所得が発生し、その申告をしないと申告漏れになるおそれがあります。
【雑所得とは】
雑所得とは、利子所得、配当所得、不動産所得、事業所得、給与所得、退職所得、山林所得、譲渡所得、一時所得のいずれにも当たらない所得をいいます。
国税庁も、雑所得について「他の所得区分に当たらない所得」であると説明しています。そして、国税庁の質疑応答事例では、外貨建預貯金の払出しによって生じた為替差損益は、原則として雑所得として取り扱う考え方が示されています。
つまり、外貨建て預金の為替差益は、給与や事業の利益ではなく、他の所得区分にも当てはまらないため、雑所得として整理されるのです。
この「所得区分」を誤ると、申告方法や計算を間違える原因になるため注意が必要です。
【申告漏れが発覚するとどうなるの?】
外貨建て預金の申告漏れが発覚すると、本来納めるべき税金に加えて、加算税や延滞税が課されることがあります。
加算税とは、申告が遅れたり、申告額が少なかったりしたことに対して上乗せされる税金です。
たとえば、申告自体をしていなければ無申告加算税、申告はしたものの金額が足りなければ過少申告加算税が問題になります。
また、延滞税とは、納付期限を過ぎたことによる利息に近い性質の負担です。
国税庁も、確定申告漏れがあった場合には加算税や延滞税がかかることがあると案内しています(場合によっては加算割合が変わります)。
さらに、税務署から督促を受けても納付しなければ、財産の差押えなどの滞納処分につながる可能性もあります。
【刑事事件化するの?】
外貨建て預金の申告漏れが、直ちに刑事事件になるわけではありません。
もっとも、単なる計算ミスではなく、意図的に利益を隠したり、取引資料を隠ぺいしたりした場合には、悪質な脱税として査察・告発を経て刑事責任を追及される可能性があります。
国税庁も、査察制度は悪質な脱税者に対して刑事責任を追及するための制度であると説明しています。
また、所得税法では、偽りその他不正の行為により所得税を免れた場合に刑罰を定めています。
そのため、外貨建て預金の利益を把握しながら申告せず、隠ぺいや仮装を伴っていたような事案では、税務上の追徴だけでなく、刑事事件化のリスクにも注意が必要です。
【申告漏れをしてしまったら?】
外貨建て預金の申告漏れに気付いたときは、そのまま放置せず、できるだけ早く内容を確認することが重要です。すでに確定申告をしていて税額が少なかった場合には、修正申告によって正しい金額に直すことになりますし、そもそも申告自体をしていなかった場合は期限後申告で対応します。
国税庁も、誤りを把握した際には、できるだけ早く修正申告をするよう案内しています。
また、税務署から調査の事前通知を受ける前に自主的に修正申告をした場合には、過少申告加算税がかからないとされています。
外貨建て預金では、預入時の為替レート、払戻時のレート、受取利息、取引明細などが重要な資料になります。
早い段階で資料を整理して対応すれば、申告内容の確認や訂正を進めやすくなります。
【最後に】
弁護士法人あいち刑事事件総合法律事務所は、刑事事件の弁護活動を中心に取り扱う法律事務所ですが、脱税事件など税務が刑事時点に発展する事案にも対応しております。
税務調査が刑事手続に発展する局面では、特に捜査対応や身柄事件(逮捕・勾留)への備えが必要になることがあります。そのため、事実関係の整理や提出資料の作り方、取調べ対応など、刑事弁護の観点から助言できる体制を整える必要があります。
初回の相談は無料ですので、一度ご相談にお越しください。
法人が暗号資産で申告漏れしたときの税務・刑事リスクと対応策
【はじめに】
自社名義や代表者名義で暗号資産(仮想通貨)取引を行い、うまく経理処理ができていないまま時間がたってしまった法人は少なくありません。しかし、暗号資産は国税当局が重点的に監視している分野であり、「少額だから」「海外取引所だからばれない」と考えて申告漏れを放置すると、後になって多額の追徴課税や刑事告発に発展するおそれがあります。
本記事では、法人が暗号資産で申告漏れをした場合にどのようなリスクがあるのか、税務調査から刑事事件化までの流れと、早期にとるべき対応のポイントについて、弁護士法人あいち刑事事件総合法律事務所が解説します。
【事例】
中小IT企業のX社は、代表者個人名義の口座を使いながら暗号資産で受注代金の一部を受け取っていました。しかし、価格変動の大きさや記帳の煩雑さから、経理担当者は一時的な管理表だけで済ませ、決算書や申告書には反映していませんでした。
数年後、税務署が取引所からの情報提供や銀行口座の動きを手がかりに調査を行い、売上計上漏れと評価される多額の申告漏れを指摘しました。税務調査では、代表者や経理担当者が取引の経緯や管理方法について詳しく聴取され、保存していなかったデータの有無まで確認されました。
その結果、本税に加えて重加算税や延滞税が課され、悪質性が高いと判断されれば、代表者個人について法人税法違反での告発も検討される状況となりました。
(事例はフィクションであり、実在の依頼者、その他個人、会社、団体とは一切関係ありません。)
【法人税法上の取扱いと「申告漏れ」「脱税」の違い】
暗号資産取引による利益は、法人では原則として法人税の課税対象となり、決算書に計上したうえで確定申告をする必要があります。
本来計上すべき売上や利益をうっかり漏らした状態が、一般的に「申告漏れ」と呼ばれるものです。この場合でも、後から発覚すれば追加で本税に加算税や延滞税が課されることがあります。
一方、申告自体をしていない場合は「無申告」となり、悪質と判断されれば、より重い無申告加算税の対象になります。
さらに、帳簿を二重につくる、取引履歴を削除するなど、意図的に事実を隠したり仮装したりした場合は「脱税」に当たるおそれがあります。このような仮装隠ぺい行為があると、重加算税という高率のペナルティのほか、刑事告発につながるリスクも高まります。
暗号資産の経理処理を曖昧にしたまま放置すると、単なるミスと見てもらえず、脱税と評価される危険がある点に注意が必要です。
【税務調査から刑事告発に至るまでの流れ】
暗号資産の申告漏れが疑われると、まず税務署による税務調査が行われます。
税務調査は、任意の質問や帳簿閲覧を中心とする「任意調査」と、令状に基づき強制的に捜索・差押えを行う「強制調査(査察)」に大きく分かれます。
いわゆるマルサとは、この強制調査を担当する国税局査察部のことです。調査の中で仮装・隠ぺいが疑われると、調査官は詳細な質問応答記録書を作成し、取引の経緯や意図を確認します。その結果、悪質な脱税と判断されれば、国税当局から検察庁に告発が行われ、代表者らが法人税法違反などの容疑で捜査・起訴される可能性があります。
また、刑事手続と並行して多額の追徴課税が行われるため、経営へのダメージは極めて大きくなります。
【代表者・経理担当者に生じる民事・刑事上の責任】
代表者や経理担当者は、暗号資産の申告漏れが発覚した場合、会社だけでなく自らも責任を負う可能性があります。
法人税は会社に課税されますが、故意に脱税を指示したり、仮装隠ぺいに関与したりすると、法人税法違反の共犯として刑事責任を問われるおそれがあります。
また、役員には会社に対する善管注意義務があり、税務リスクを軽視して放置した場合、株主や会社から損害賠償請求を受けるリスクもあります。
経理担当者についても、上司の指示とはいえ明らかに不自然な処理に加担すれば、調査段階から事情聴取を受け、最悪の場合には刑事責任の対象となり得ます。さらに、刑事事件化すると前科や逮捕といった個人の人生への影響に加え、取引停止や金融機関からの信用低下など、会社全体にも深刻な打撃が及びます。
【発覚後の早期対応でダメージを抑えるポイント】
暗号資産の申告漏れに気付いた段階で、まず行うべきは取引履歴の整理です。
取引所の履歴データやウォレットの送受信記録を保存し、いつ・いくら・どのような取引をしたのかを一覧できるようにします。このとき、不利だからといってデータを削除したり改ざんしたりすると「隠ぺい行為」と評価され、重加算税や刑事告発のリスクを一気に高めてしまいます。
次に、税理士や弁護士など専門家と連携し、修正申告や自主的な申告を行うかどうかを検討します。自主的に誤りを正した場合、加算税が軽減されることがあり、悪質性の評価にも影響します。すでに税務署から連絡や税務調査の予告を受けている場合でも、事前に事実関係を整理し、誰がどのような判断で処理してきたのかを把握しておくことで、調査対応のダメージを最小限に抑えやすくなります。
【今後の防止策】
今後は、
・事業用と個人用のウォレット・口座を分けること
・取引ごとの用途(売上か、投資か、立替か)をメモしておくこと
・取引所から定期的にCSVデータをダウンロードして保管すること
・決算期だけでなく月次で評価損益を確認する体制を作ること
などが重要です。
また、暗号資産を扱うと決めた時点で、最初から暗号資産に詳しい税理士・弁護士に関与してもらうことで、思わぬ申告漏れや脱税認定のリスクを大きく減らすことができます。
【最後に】
弁護士法人あいち刑事事件総合法律事務所は、刑事事件・経済事件を中心に取り扱う弁護士事務所です。暗号資産に関する申告漏れや脱税が疑われる事案など、法人や経営者の方が直面する税務刑事事件にも対応しています。
代表者や経理担当者の事情を丁寧に伺い、どこまでが単なるミスで、どこからが脱税と評価され得るのかを整理し、取るべき対応方針をわかりやすく説明いたします。また、法人名や取引関係への影響を考慮し、守秘義務を徹底したうえで、報道リスクや取引先への対応についても実務的なアドバイスを行います。初回の相談は無料ですので、一度ご相談にお越しください。
犯罪で得た利益も課税される? 犯罪発覚時に脱税まで問われるリスクと、不正アクセス事件の対処法を解説
犯罪によって得たお金は、もともと違法な利益なのだから税金はかからないと考えてしまう方もいるかもしれません。
しかし、日本の所得税実務では、収入の原因となった行為が適法かどうかは問わないとされており、違法行為で得た利益であっても課税対象となる可能性があります。
そのため、詐欺、横領、不正アクセス、電子計算機使用詐欺などの事件が発覚すると、刑事事件としての捜査だけでなく、無申告や所得隠しの問題まで一気に表面化することがあります。
国税庁は令和5年度、悪質な脱税事案101件を検察庁に告発しており、無申告事案や不正受還付事案も重点対象にしています。
1.犯罪による利益も課税対象となるのか
所得税法には「所得」の一般定義が明文で置かれていませんが、実務上は広く経済的利益を所得として把握する考え方が採られています。
国税庁の所得税基本通達36-1も、「収入の基因となった行為が適法であるかどうかを問わない」と示しています。
そのため、詐欺でだまし取った金銭、横領で取得した金銭、不正アクセスや電子計算機使用詐欺で得た利益なども、現実に経済的利益を得ていれば課税対象になる可能性があります。
したがって、詐欺で得た利益についても、確定申告が必要になり得ます。
2.事例
例えば、投資話を装って知人から多額の金銭を預かり、これを遊興費などに費消した事例を考えてみましょう。
会社員のAさん(35歳)は、知人らに対して「海外の未公開株に投資すれば、3か月で元本の1.5倍になる。」「確実に利益が出る案件で、すでに多くの人が参加している。」などと説明し、出資を募っていました。
しかし、Aさんには実際に未公開株の購入ルートはなく、投資先となる事業も存在していませんでした。
Aさんは、最初から集めた金銭を自分の生活費や遊興費に充てるつもりで、知人のBさんに対し「5000万円を出資すれば、短期間で大きな利益が得られる。」と話し、現金5000万円を振り込ませました。
Aさんは、Bさんから受け取った5000万円について、投資に回したように見せかけるため、しばらくの間は「今は運用中です。」「配当は来月に入ります。」などと虚偽の説明を続けていました。
その一方で、実際にはその金銭を高級飲食店での飲食代、風俗店の利用代、ブランド品の購入費などの遊興費に費消していました。
この事例では、詐欺によって得た利益についても申告が必要になり得ること、さらに、無申告加算税や重加算税、延滞税の問題が生じ得ることが分かります。
また、実際の国税庁公表資料でも、令和5年度の査察では、アフィリエイト事業による収入を得ながら虚偽の契約書を準備するなどして所得を隠し、確定申告書を提出しなかった無申告事案が告発されています。
さらに、知人や親族名義の預金口座を使って所得を隠匿したタトゥースタジオ経営者の無申告事案や、架空の輸出免税売上を計上した消費税不正受還付事案も公表されています。
つまり、犯罪や不正行為が発覚した場面では、口座、契約書、売上資料、スマートフォン、関係者供述などから、税務上の問題まで連鎖的に明らかになることがあるのです。
3.一時所得か雑所得かで問題が変わる
違法収入が課税対象になるとしても、確定申告では、その利益をどの所得区分で整理するのかが問題になります。
詐欺による利益が一時所得なのか雑所得なのかによって、課税所得の計算に大きな違いが出ることがあります。
一般に、偶発的・一回的な利得として整理される余地がある一方、反復継続して利益を上げていた場合には雑所得などとして扱われる可能性があり、税額に大きな差が生じることがあります。
実際の処理は、行為の内容、反復性、継続性、必要経費の有無などを踏まえて個別に判断されるため、自己判断は危険です。
4.犯罪が発覚すると脱税も見つかるのはなぜか
刑事事件の捜査が始まると、警察や検察は、口座履歴、送金記録、スマートフォン、クラウドデータ、SNSのやり取り、パソコン内資料、関係者供述などを集中的に調べます。
その過程で、事件の利益がどこへ流れたのか、誰の名義の口座を使ったのか、どの程度の収入があったのかが見えてくるため、無申告や所得隠しも把握されやすくなります。
警察庁も、フィッシングを利用した不正送金事件について、首謀者ら31人を不正アクセス禁止法違反や電子計算機使用詐欺等で検挙した事例を公表しており、こうした事件では資金移動の流れの解明が重要になります。
さらに、国税庁の査察概要では、無申告事案を重点対象として積極的に告発しており、令和5年度は無申告事案16件を告発しています。
犯罪の捜査で見つかった資料や資金の流れが、税務調査や査察につながることは十分あり得ます。
「刑事事件だけ対応すればよい」と考えて放置すると、後から税法違反まで加わり、処分が重くなるおそれがあります。
5.無申告加算税・重加算税・延滞税のリスク
無申告が見つかった場合、本税だけで終わるとは限りません。
国税通則法では、期限後申告等に対して無申告加算税が課され、税額の大きさや経緯によって割合が変わります。
また、仮装や隠ぺいがあると、無申告加算税に代えて重加算税が課されることがあり、無申告事案に対する重加算税の税率は40%です。
さらに、納付が遅れれば延滞税もかかります。
国税庁によれば、令和8年中の延滞税は、納期限から2か月までが年2.8%、2か月経過後が年9.1%です。
昔の説明では7.3%や14.6%という原則税率だけが紹介されることがありますが、実際には特例基準割合により変動するため、最新の数字で確認する必要があります。
6.不正アクセスやハッキングが絡む場合の対処法
自分や家族が、不正アクセス、フィッシング、電子計算機使用詐欺などに関与した疑いを持たれている場合には、まず新たなアクセスや送金、アカウント操作を直ちにやめることが大切です。
そのうえで、端末の初期化、チャット履歴の削除、アプリの消去、ログの改ざん、暗号資産や預金の移動などを独断で行わないようにしてください。
こうした行為は、証拠隠滅と評価される危険があり、後の弁護にも不利になり得ます。
早い段階で弁護士に相談し、どの資料を保全し、どの説明をすべきかを整理することが重要です。
一方で、被害者側として「アカウントが乗っ取られた」「サイトが改ざんされた」という場合には、警察庁は、ログイン履歴やアクセスログ等を保存したうえで、警察やサイバー犯罪相談窓口へ相談するよう案内しています。
令和7年の不正アクセス行為の認知件数は7,190件で、前年より約34.2%増加しており、不正アクセス後の行為としてはインターネットバンキングでの不正送金等が最も多いと公表されています。
ハッキング事案では、刑事責任だけでなく、被害弁償、民事責任、税務問題まで広がることがあるため、初動対応の遅れは危険です。
7.事務所紹介
弁護士法人あいち刑事事件総合法律事務所は、詐欺、横領、電子計算機使用詐欺、不正アクセス禁止法違反などの刑事事件について、早期の弁護活動を重視しています。
犯罪収益が問題となる事件では、被害者対応、示談交渉、取調べ対応だけでなく、収益の流れや申告状況の確認も重要になります。
特に、事件発覚後は、刑事事件と税務問題が同時並行で進むことがあり、初動を誤ると不利な資料が積み上がるおそれがあります。
ご本人はもちろん、ご家族が突然の捜査や呼出しを受けた場合でも、できるだけ早く弁護士へ相談することをおすすめします。
医師が知っておきたい税金の基本 〜勤務医・開業医それぞれのポイント〜
医師として働くうえで避けて通れないのが税金です。勤務医か開業医かによって納める税金の種類や節税の考え方が大きく変わります。そのため、自分の立場を理解して早めに対策を立てておくことが大切です。これから、医師の税金の基本について弁護士法人あいち刑事事件総合法律事務所が解説します。
1 勤務医の税金:給与所得者の仕組み
勤務医の場合、基本的には給与所得者として病院から給与を受け取り、源泉徴収によって税金があらかじめ差し引かれることが通常です。
主な税金は次の通りです。
• 所得税:給与額や控除額に応じて課税。年末調整で精算されます。
• 住民税:前年の所得に基づき、翌年の6月から12か月分を支払います。
• 社会保険料:健康保険・厚生年金・雇用保険などが自動的に差し引かれます。
副業(当直バイトや講演料など)をしている場合は、確定申告が必要になることがあります。勤務している病院等から貰っている給料以外に、年間20万円を超える所得があると申告義務が生じるため注意が必要です。
2 開業医の税金:事業所得者としての責任
一方、開業医は病院勤務とは異なり、事業所得者として自ら税金を計算して納付することが通常です。税理士に依頼する方が安心ですが、医師自身も基本構造を理解しておくことが重要です。
主な税金は以下の通りです。
• 所得税(事業所得の場合):収入 − 経費 = 事業所得 に対して課税。青色申告特別控除(最大65万円)が使えます。
• 住民税および事業税:都道府県・市区町村に納付。
• 消費税:課税売上が1,000万円を超えると翌々年から課税対象になります。
• 社会保険料:国民健康保険・国民年金・医師国保など、基本的には自身で加入・支払いを行います。
開業医にとって節税の鍵は「経費の管理」と「青色申告の活用」です。医療機器費用やスタッフ給与、学会参加費など、業務に関連する支出はすべて経費対象になります。
3 申告ミスによるペナルティについて
もし、自身で申告を行うことに自信のない場合には、税理士や弁護士に依頼することをお勧めします。
もし、正しく申告できていない場合には、様々なペナルティが課される可能性があります。
①無申告加算税
収入があるにも関わらず、確定申告をしていなかった場合には、無申告加算税が課されることになります。
②重加算税
確定申告をしておらず、収入があるなどの重要な事実の一部を仮装、隠ぺいした場合には、無申告加算税にかえて重加算税が課されます。
③延滞税
確定申告の期限までに申告していない場合、税務調査等の結果、税金納付の期限を決められて、その日までに納税をしなければならなくなります。
この場合、納付した日までの延滞税を別途支払わなければならなくなります。
④刑事罰
確定申告をしていない金額が高額であったり悪質性が高いと考えられる場合には、告発をされて刑事事件化する場合があります。
この場合には、捜査を受けることになりさらには刑事裁判を受けて前科が付いてしまうことになります。
最後に
バレない等と考えていると、いざ税務調査などが入った時に、上記のような重い処分を受けてしまう可能性があります。
確定申告をしていない場合には、早めに確定申告をしましょう。
どうしても良いか分からない場合には、いずれにしても、税理士や弁護士に早めに相談されることをお勧めします。