Archive for the ‘所得税・法人税’ Category
宗教法人の脱税事件をどう見るか② ~処分と弁護士を付けるメリット~
本記事では前回に引き続き、近年の宗教法人による脱税事件を整理し、弁護士に依頼するメリットを弁護士法人あいち刑事事件総合法律事務所が解説します。
処分とその後の影響
税務面では、まず本税の納付義務が生じ、その上に不納付加算税や重加算税、延滞税が重なります。国税庁の宗教法人向けパンフレットも、源泉徴収が正しく納付されていない場合は本税のほか加算税(本税に対して5%又は10%)や延滞税が課され得ると明記しています。重加算税は、国税通則法上、隠ぺい・仮装がある場合に原則35%で課されます。
宗教法人は、本来の宗教活動(布施、祈附等)は非課税ですが、法人税法上の『収益事業』には課税されます。また、住職等への給与や個人的な資産流用(経済的利益の供与)は源泉徴収の対象です。
判例(名古屋地判令和4年6月30日)では、代表役員が法人資産を他名義口座へ移動させた行為等が『賞与』と認定され、源泉所得税の徴収漏れが指摘されています。
事実の隠蔽・仮装が認められる場合は、国税通則法に基づき重加算税が課されるほか、著しい法令違反は宗教法人法上の解散命令を招くリスクがあります。個人の家計と法人会計の峻別こそが、ガバナンスの根幹となります。
刑事面では、公開事例では未公表が多いものの、仮に法人税法違反として立件されれば、法人税法159条は10年以下の拘禁刑若しくは1000万円以下の罰金、又はその併科を定めています。実務上は、税務調査からそのまま終わる案件と、査察や告発を経て刑事事件化する案件を分けて考える必要があります。
行政面では、宗教法人法81条に基づく解散命令請求があり得ますが、要件は「法令に違反して、著しく公共の福祉を害すると明らかに認められる行為」などで、単なる追徴課税だけで直ちに法人格取消しに至るわけではありません。前回挙げた5件でも、法人格取消しや解散命令の公表は確認できませんでした。
社会的影響は大きく、特に名前が出た案件では、信徒・檀家・参拝者からの信用低下、寄付や授与品売上への影響、取引金融機関や所轄庁からのガバナンス点検が現実化します。赤羽八幡神社のように人気授与品や「聖地」性を持つ宗教法人では、税務論点がそのまま評判リスクへ転化しやすい点に注意が必要です。
弁護士をつけるメリット
最大のメリットは、初動で不用意な説明を避け、税務・刑事・広報を一本化できることです。税務調査段階での発言や資料提出は、後の修正申告、審査請求、訴訟、さらには刑事事件化の場面でも整合性を問われます。弁護士が入ると、どの事実を認め、どの論点を争い、どこで納税・被害回復に舵を切るかを整理しやすくなります。
宗教法人案件では、税理士との連携設計も重要です。たとえば、私的流用が明らかな部分は早期修正申告と納付を優先しつつ、給与認定の範囲や重加算税の前提事実は争う、といった戦略分岐があります。名古屋地裁判決のように、支払の法的性質が争点になる案件では、会計資料の再構成が勝敗を左右します。
さらに、信徒対応・再発防止・組織再建まで含めて助言できる点も見逃せません。具体的には、個人口座利用の禁止、経理規程の整備、責任役員会の議事録保存、授与品・駐車場・葬祭関連収入の区分経理、住職・宮司報酬の定期定額化などです。国税庁パンフレットも、宗教法人会計と個人家計の分離、給与額の事前設定と定期支給を推奨しています。
弁護士選びでは、税務調査対応の実績、国税OB・税理士との協働体制、宗教法人のガバナンス理解、広報対応経験を確認すべきです。単なる刑事弁護だけでなく、税務争訟と法務の両面を扱えるかが、宗教法人案件では決定的に重要です。
結論と実務的アドバイス
宗教法人の脱税・徴収漏れ問題は、「宗教だから非課税」という誤解から始まることが少なくありません。しかし実際には、宗教活動収入の非課税と、住職・宮司個人への給与認定、収益事業課税、源泉徴収義務は別の話です。今回確認した近年事例は、その線引きを誤った結果として説明できます。
実務上の優先順位は明確です。
第一に、個人口座と法人口座を完全に分けること。
第二に、賽銭・お布施・授与品・駐車場・葬祭関連収入の記録を残すこと。
第三に、住職・宮司の報酬を責任役員会等で明文化し、定期定額で支払うこと。
第四に、税務調査や事情聴取が始まったら、独自判断で説明を広げず、弁護士と税理士に同時に相談することです。
これが、追徴課税の最小化だけでなく、刑事化・信用失墜・組織崩壊の回避にもつながります。
弁護士法人あいち刑事事件総合法律事務所は、刑事弁護と税務事件に精通した法律事務所です。当事務所の弁護士は元検察官や国税専門官など経験豊富な刑事事件のプロが多数在籍し、脱税事件の解決実績も豊富にあります。
刑事訴訟と税務問題を横断的に扱える点が強みで、捜査段階から起訴・公判に至るまで一貫したサポートが可能です。被疑者・被告人の立場に立ち、早期の不起訴獲得や刑の軽減、有罪判決後の抗告(上訴)など、最善の解決策を提案します。
当事務所への無料相談も受け付けていますので、税務調査や告発を指摘された際は早めにご相談ください。
宗教法人の脱税事件をどう見るか① ~手口の傾向や発覚経緯~
本記事では、近年の宗教法人による脱税事件を整理し、宗教法人において問題となりやすい脱税類型、脱税手口等の傾向分析や弁護士に依頼するメリットを弁護士法人あいち刑事事件総合法律事務所が解説します。
公表事例の整理
宗教法人は、宗教活動による喜捨金やお布施が直ちに法人税の対象になるわけではありませんが、住職・宮司等への給与、報酬、経済的利益の供与には源泉徴収が必要で、収益事業には法人税がかかります。国税庁の宗教法人向けパンフレットも、宗教法人は源泉徴収義務者であり、個人の家計と法人会計を明確に区分すべきだと明示しています。
事例一覧表
| 事件名 | 発生年・公表年 | 手口の概要 | 発覚経緯 | 捜査・訴追の経過 | 最終処分 |
| 赤羽八幡神社 2億5000万円所得隠し | 対象は2023年までの7年分・2024年報道 | 賽銭・お守り販売の一部を法人収入に計上せず、宮司が家計費・飲食・買い物に私的流用。流用額を法人から宮司への給与と認定。 | 東京国税局の税務調査 | 刑事告発・起訴の公表は未確認。税務調査段階の公表。 | 重加算税を含め、法人と宮司に約1億3000万円追徴課税。法人格取消しは未公表。 |
| 和歌山の寺院2法人 お布施1億5000万円私的流用 | 2021年までの7年間・2023年報道 | 住職2人が兼務寺のお布施や賽銭を個人口座に入れ、生活費や預金に回した。帳簿不記載が問題視され、隠し給与と認定。 | 大阪国税局の税務調査 | 刑事告発・起訴の公表は未確認。 | 重加算税を含め計約7800万円追徴課税。法人格取消しは未公表。 |
| 九州北部の神社 1億3200万円源泉徴収漏れ | 2021年1月までの5年間・2023年報道 | 賽銭、お守り販売、駐車場収入の一部を宮司が生活費等に流用。代表給与を決算書に少なく記載した疑いも報道。 | 福岡国税局の税務調査 | 刑事告発・起訴の公表は未確認。 | 重加算税などを含め約5600万円追徴課税。法人格取消しは未公表。 |
| 住職が預金4100万円を生活費等に流用した事例 | 2021年7月までの5年間・2023年報道 | 法人預金から計約4100万円を引き出し、生活費や借金返済に充当。流用分を給与とみなす源泉徴収漏れ。 | 税務調査 | 刑事告発・起訴の公表は未確認。 | 2022年に源泉徴収漏れを指摘され、重加算税を含め計約800万円追徴課税。法人格取消しは未公表。 ] |
| 名古屋地裁 源泉所得税等納税告知処分取消請求事件 | 2016〜2017年支給・2022年判決 | 宗教法人2法人が、代表役員らへの支給金や他人名義口座への送金を「賞与ではない」と争ったが、裁判所は一部を給与等と認定。 | 税務調査後、修正申告・納税告知処分・訴訟 | 名古屋地裁が請求棄却。税務処分の適法性が争われた公開裁判例。 | 各法人に対する源泉所得税の納税告知と加算税が維持。判決上、甲法人は本税約1368万円・不納付加算税約477万円等、乙法人は本税約5.2万円等。刑事処分は未公表。 |
この表から分かるとおり、公開事例の中心は、宗教活動収入を直接「非課税収入」と装うより、法人資金を住職・宮司が個人流用し、その結果として源泉徴収漏れが発生する型です。近年アクセスしやすい一次資料でも、刑事事件より税務処分・税務訴訟の形で表に出る例が多いのが特徴です。
手口の傾向分析
共通点は三つあります。第一に、現金性の高い収入が多いことです。賽銭、お布施、お守り販売、駐車場収入などは、記録の残し方を誤ると、法人会計と個人家計の混同が起きやすくなります。
第二に、個人口座の利用です。和歌山の事例も赤羽八幡神社の事例も、法人収入が個人口座または個人支出に流れた点が重く見られました。
第三に、簿外処理と給与過少記載です。これは重加算税の対象になりやすい典型です。
相違点もあります。寺院型では、兼務寺からの受領金や法人預金の引出しが争点になりやすく、神社型では、賽銭・授与品・駐車場など複線的な収入が問題になりやすい傾向があります。また、公開裁判例では、現金回収そのものより、「その支出・取得が給与等かどうか」が争われることが多く、純粋な法人税法違反より源泉所得税の論点に収れんしやすいことも見て取れます。
規模別にみると、大規模・知名度の高い宗教法人では、物販や参拝者流入の多さから金額が大きくなりやすく、報道によるレピュテーショナルダメージ(原因や経緯に関わらず「評判が落ちてしまう状況」のことを言います。)も大きくなります。一方、小規模寺院では、住職個人と法人会計の境目が曖昧なまま運営され、結果として「悪質な脱税スキーム」というより杜撰な会計管理が税務上は隠ぺいと評価される危険があります。これは和歌山、九州北部、4100万円流用の事例を並べると分かりやすいです。
発覚の経緯のパターン
近年の公表事例をみると、発覚ルートは次の四類型に整理できます。
税務調査の王道は、定期・重点調査で帳簿と入出金を突合する型です。
赤羽八幡神社、和歌山2法人、九州北部神社はいずれも国税局・税務署の調査が起点で、公開情報上はここが最も多いパターンです。そのため、個人家計と法人会計の区分や源泉徴収の適正処理を特に注意する必要があります。
次に多いのが、口座・証券口座・他人名義口座の資金移動から広がる型です。
名古屋地裁判決では、代表役員関係者の名義口座への送金や株式・投資信託売買代金の移動が認定事実として現れています。宗教法人案件でも、形式上「法人のため」と説明しても、資金の帰属と使途の説明が崩れると給与認定につながります。
三つ目は、決算書や源泉徴収簿の記載額と実際の生活水準・支出額の不一致から掘り起こされる型です。
九州北部神社の事例では、決算書上の給与が少なく記載されていたこと自体が問題化しました。4100万円流用事例も、法人預金の引出しと個人用途の支出がつながって把握された典型です。
四つ目は、外部情報提供が端緒になる型です。
国税庁は課税・徴収漏れについて情報提供窓口を設け、他人名義口座の利用や簿外資産などを有効情報の例として挙げています。もっとも、今回確認できた宗教法人の近年事例では、報道で「内部告発」と明示されたものは多くなく、具体的端緒は未公表が大半でした。
水商売の脱税事件をめぐる直近の動向と弁護士活用のメリット
水商売の脱税事件をめぐる事例を整理し、とりわけ直近の事例における脱税手口等の傾向分析や弁護士に依頼するメリットを弁護士法人あいち刑事事件総合法律事務所が解説します。
水商売の脱税・不正の中心は、現金売上の把握困難性につけ込んだ無申告・売上除外、ホステス・従業員報酬に関する源泉所得税の不納付、従業員名義を使った実質経営者の秘匿、架空経費の計上や私的支出の経費化に集中しています。 なかでも、ホステス等への報酬は所得税法上の源泉徴収対象であり、源泉徴収した税を納付しない手口は、直近に至るまで国税庁・国税局が繰り返し問題視してきた類型です。
水商売の脱税事案では、初動での説明の仕方、帳簿・スマホ・口座資料の管理、修正申告の方針、供述の統一が結果を大きく左右します。 そのため、税理士だけでなく、刑事・税務の双方を見られる弁護士を早期に入れるメリットは大きいといえます。
手口と発覚経緯の分析
水商売脱税の中心は、現金商売特有の売上秘匿と、ホステス・従業員報酬にかかる源泉所得税の不納付です。 国税庁も、ホステス等に支払う報酬には源泉徴収義務があることを明示しており、源泉徴収した税を納めないパターンは、単なる申告漏れではなく、いったん預かった税金を留保する性質を持つため、悪質性が強く見られやすい構造です。
また、近年の特徴として目立つのは、「名義の偽装」です。 令和6事務年度の国税庁調査事例では、従業員名義で複数のキャバクラ店を営業させながら、実際には調査対象者が売上管理・経営方針決定を行っていたため、営業収益がその人物に帰属すると判断されています。 ここでは、営業許可申請名義・取引決済名義・売上管理実態・質問調査を突き合わせることで、名義と実質のズレが崩されています。
さらに、近年においても、架空経費の計上や私的支出の経費化も依然として有力な手口です。 現金売上を隠すだけでなく、帳簿上の利益を圧縮するために経費を膨らませる類型で、デジタルデータ、反面調査、決済記録の照合に弱い手口です。
発覚の経緯は何が多いのか
公開された資料から確実に言えることは、国税当局は「各種資料情報」やデータ分析をかなり広く使っているということです。 令和6事務年度の所得税・消費税調査では、国税庁はAIを活用して効率的かつ的確に調査等を行ったと明示し、具体的事例では、各種資料情報を起点に、本人・従業員への質問調査、取引先確認、過去保存データの確認を行っています。
加えて、国税庁は課税・徴収漏れに関する情報提供フォームを設けており、郵送・電話・面接を含め、外部からの情報提供も受け付けています。 したがって、水商売の脱税が発覚する入口は、内部告発、関係者の通報、競合や元従業員からの情報、税務資料の突合など、かなり多種多様だとみるべきです。
事件化した場合の一般的フロー
悪質な脱税については、通常の任意調査ではなく、査察調査という特別な調査が行われます。 ここでは、単に税額を確定するだけでなく、刑罰を科すための証拠収集が目的になります。 査察の結果、刑事罰に値すると判断されれば、国税局が検察官に告発し、その後に検察官が起訴・不起訴を判断します。近年では、告発事件は約80から約90%という高い割合で起訴されるとされています。
近年の全体傾向でも、査察事件はかなり厳しく処理されています。 国税庁の令和6年度査察概要では、一審判決99件すべてが有罪で、13人に実刑判決が出ています。 大阪国税局の令和6年度資料でも、公表された一審判決15件は全て有罪でした。
個別の水商売事件についてみますと、2025年の2月に、北新地で複数の会員クラブを経営する者が、在籍する従業員やホステスに対し、源泉徴収分を差し引いた給与や報酬を支払っていたが、2022年9月から1年ほど、源泉徴収した所得税約8600万円を納付していなかったとして大阪国税局が同経営者を大阪地検に告発したことが報道されています。
弁護士をつけるメリットと選び方
水商売の脱税問題で弁護士をつける最大の意味は、税務リスクの整理と刑事リスクの制御を同時に進められることです。 税務調査や査察では、どの資料をどう出すか、誰が何を説明するか、名義人と実質経営者の関係をどう整理するかが決定的に重要です。 税務調査に弁護士が入る利点として、事前準備、調査官との法的整理を踏まえたやり取り、見解相違への反論整理が挙げられています。
また、脱税事件は、税務署・国税局への説明と、検察・裁判での供述がつながるため、場当たり的な修正申告や不用意な説明が逆効果になることがあります。 国税庁の査察パンフレットが示す通り、査察は刑罰のための証拠収集でもあるので、早い段階から「税額の問題」と「供述・証拠の問題」を切り分けて扱える専門家が必要です。
弁護士をつける一般的メリット
| メリット | 具体的に期待できること | 根拠・留意点 |
| 初動の統制 | 帳簿、スマホ、口座、キャスト名簿、許認可書類などをどう保全するか整理し、後から説明不能になる事態を防ぎやすい | 査察は証拠収集を目的とするため、初動の資料整理が重要 |
| 供述の整理 | 実質経営者、名義人、経理担当、黒服、ホステスの説明に矛盾が出ないよう、事実関係を時系列化しやすい | 国税庁のキャバクラ課税事例でも、従業員・本人への質問調査が重視されている |
| 税務と刑事の両面対応 | 修正申告の可否、時期、範囲を、刑事リスクを見ながら判断しやすい | すべての更正が告発に進むわけではないが、悪質事案は刑事化し得る |
| 逮捕・勾留への備え | 脱税は在宅事件も多いが、逮捕・勾留のリスクがある場合には接見・保釈・身柄対応ができる | 刑事手続上、勾留中の接見は弁護士が中核。一般的解説でも在宅起訴と身柄事件の分岐が示される |
| 減軽事情の整理 | 納付状況、反省、役割の軽重、再発防止体制、雇用維持への影響など、量刑・不起訴事情を整理しやすい | 実際の裁判事例では、完納や反省が執行猶予判断に影響し得る |
まとめ
水商売の脱税事件をについて、近年の脱税・不正の中心は、源泉所得税の不納付、無申告・売上除外、名義借り、架空経費の計上という点です。
そして、発覚の経路は「現場に来るまで分からない」ものではなく、資料情報、従業員供述、許認可名義、決済記録、デジタルデータ、外部情報提供など、複数の入口があることが、国税庁資料から見えてきます。 現金商売であっても、実質経営者や資金の流れは、長期的にはかなりの確率で把握されると考えるべきです。
最後に重要なのは、脱税問題は「税金を払えば終わり」とは限らないことです。 国税庁自身が、悪質な脱税に対しては刑事責任追及を目的とする査察調査を行うと説明しており、告発に至った事件は起訴率も極めて高いとされています。 水商売で税務問題が浮上したときは、経理の問題を刑事問題として扱う準備が必要であり、その意味で、早期に弁護士を入れる実務上の価値は大きいといえます。
弁護士法人あいち刑事事件総合法律事務所は、刑事弁護と税務事件に精通した専門家集団です。当事務所の弁護士は元検察官や国税専門官など経験豊富な刑事事件のプロが多数在籍し、脱税事件の解決実績も豊富にあります。刑事訴訟と税務問題を横断的に扱える点が強みで、捜査段階から起訴・公判に至るまで一貫したサポートが可能です。被疑者・被告人の立場に立ち、早期の不起訴獲得や刑の軽減、有罪判決後の抗告(上訴)など、最善の解決策を提案します。当事務所への無料相談も受け付けていますので、税務調査や告発を指摘された際は早めにご相談ください。
風俗店の脱税事件とは?売上隠しの手口と対応を解説
今回は、風俗店の脱税事件について弁護士法人あいち刑事事件総合法律事務所が解説します。
風俗店における脱税事例
過去には川崎市の高級ソープランドを運営する会社が、売上の一部を除外して約2億9100万円の所得を隠し、法人税約6900万円を脱税したとして、同会社と同会社の実質経営者が告発された事例がありました。また、東京都港区の派遣型女性向け風俗店「東京秘密基地」では創業者と店舗の運営会社が約3億円の所得隠しを指摘されています。
店舗型、無店舗型による違い
ソープランドやヘルスなど店舗型は現金売上や顧客管理が店舗で行われるのに対し、デリヘルなど無店舗型は売上が個人間でやり取りされ顧客記録が曖昧になる傾向があります。いずれも帳簿・領収書の虚偽記載や二重帳簿など不正があれば脱税の事実が発覚しやすく、売上の一部抜き取り事例が多発する傾向にあります。
告発される目安等
国税局査察部(通称マルサ)は税務調査前に内偵調査を行い、SNSや業界掲示板などネット情報、元従業員からの密告も情報源としています。これまでの告発される目安は「脱税額1億円超」でしたが、近年は脱税額3000万~5000万円規模でも手口が悪質なら告発されています。地域的には都市部の歓楽街での摘発例が目立ち、年度末や大型イベント前後に調査が増える傾向があります。
注意すべき点と法的リスク
売上隠しや裏帳簿の作成は明らかに違法行為であり、発覚すれば社会的信用は大きく失墜します。法人税法違反では会社だけでなく、実際に指示・実行した経営者や経理担当者個人も刑事罰の対象です。申告漏れの指摘を受けたら、放置せず速やかに修正申告・納税などで善後策を取るべきです。また、顧客や従業員がSNS・掲示板で店の高額支出などを発信するとその投稿が証拠資料となるため、安易に情報を公開しない注意も必要です。
弁護士に依頼するメリット
脱税事件の場合、通常は、「内偵調査→査察調査→告発・送検→(場合によって)逮捕→裁判」という流れになります。脱税事件は刑事手続を含むため、弁護士早期介入が効果的です。査察調査直後に弁護士が入れば、税務署との折衝で修正申告・納税を迅速に行い反省を示すことで告発を回避することが期待できます。また、告発されてしまった事例でも、故意性の否定や検察官に向けた意見書の提出を行うことなどによって、起訴を見送らせることも考慮に入れた活動が期待できます。
事務所紹介
弁護士法人あいち刑事事件総合法律事務所は刑事事件・少年事件に精通した法律事務所です。初回無料相談を実施しており、ご予約は24時間受け付けています。脱税事件について、当事務所では逮捕・告発時の初動対策から検察・裁判所での弁護まで一貫してサポートいたします。
風俗店を経営する者として今後の対応に不安がある方、既に無申告や申告漏れがある方は、早めにご相談ください。
水商売の脱税は犯罪? 税務調査・追徴課税と刑事責任を解説
1 はじめに
国税庁の直近公表資料では、個人の申告漏れ所得が高額な業種として「キャバクラ」が上位に入り、「ホステス、ホスト」も高順位です。
法人調査では源泉所得税の追徴税額も高水準で、AI・データ分析により、売上除外、架空外注費、偽出勤表による架空人件費、代表者個人口座への入金などの不正パターンが具体的に把握されています。水商売は、現金商売・歩合報酬・名義分散・深夜営業が重なり、税務上もっとも「ズレ」が見つかりやすい業種の一つです。
実務上の核心は、脱税が「本税の追加納付」で終わらない点です。所得を隠蔽・仮装していると捉えられと重加算税、源泉所得の国税の不納付加算税、延滞税が重なり、さらに刑事告発・起訴の可能性まで出ます。
しかも、ホステス等への報酬は源泉徴収義務があり、翌月10日までの納付が必要で、納期の特例の対象外です。店舗だけでなく、オーナー個人、関連会社、売上上位のホスト・キャストまで波及しやすいのが近年の特徴です。
2 よくある手口
典型的なのは、現金売上の未記帳・売上伝票の破棄・個人口座や借名口座への入金・従業員名義での営業・架空外注費や架空人件費の計上・私的な交際費の経費化です。
税務当局の公表事例でも、売上伝票を破棄して現金売上を除外した例、代表者の個人口座に売上代金を入れて申告から外した例、偽りの請求書や出勤表を作って外注費・人件費を水増しした例が示されています。水商売では、店側が「現金だからばれにくい」と考えがちですが、実際にはレジ記録、口座入金、仕入・外注先の反面調査で崩れやすい構造です。
加えて、水商売特有の論点が源泉徴収です。バーやキャバレー等の経営者がホステス等に報酬を支払う場合、報酬から源泉所得税を天引きし、翌月10日までに納付しなければなりません。にもかかわらず、「歩合制だから本人申告任せ」「体験入店や日払いだから処理しない」「支払明細を残さない」という運用が残りやすく、店舗の源泉所得税漏れと、キャスト個人の無申告が同時に起きます。
従業員名義のキャバクラ経営を装い、所得税・消費税に加えてコンパニオン報酬の源泉所得税まで課税された公表事例は、その危険を端的に示しています。
3 最近の実例比較
| 時期 | 事案 | 概要・主な手口 | 判決・処分内容 | 出典 |
| 2025年公表 | 税務当局のキャバクラ調査事例 | 従業員名義で複数店を経営し、実質オーナーを潜在化。無申告に加え、コンパニオン報酬の源泉所得税漏れも指摘。 | 所得税約4,800万円、消費税約9,700万円、源泉所得税約1,000万円を追徴。重加算税あり。 | 公式事例 |
| 2024年10月 | 大手ホストグループ(冬月グループホールディングス関連) | 海外法人へのノウハウ使用料を装うなどして所得圧縮。ホスト約30人にも無申告・過少申告が波及。 | 所得隠し計約20億円。会社側は約2億円、ホスト側は計数億円の追徴課税と報道。 | 報道 |
| 2024年10月 | 女性向け風俗大手(東京秘密基地) | 創業者と運営会社について計約3億円の所得隠しが指摘。 | 重加算税を含む追徴税額は計約1億5千万円と報道。 | 報道 |
| 2025年9月 | 都内有名キャバクラ大手(ファブリックグループ) | 架空経費の計上、私的交際費の経費化、一部キャストの無申告。 | 約5億円の所得隠し。重加算税等、約1億円超を追徴課税。 | 報道 |
| 2023年2月 | 性風俗会社の脱税事件(佐賀地方裁判所判決) | 表向きはHP制作会社を装い、実態把握を困難にし、借名口座を使って約3,700万円を脱税。 | 懲役1年・執行猶予3年の有罪判決。 | 判決報道・判決ダイジェスト |
この表から読み取れるのは、最近の摘発が「店舗本体だけ」で終わらないことです。名義貸し、海外法人、借名口座、キャスト個人の無申告まで一体で見られており、売上隠しと源泉徴収漏れが同時に問題化しやすいという点に、実務上の難しさがあります。
4 発覚経緯と影響
発覚経路は、いまや「税務調査」だけではありません。税務当局はAIで不正パターンを抽出し、資料情報や申告書を突合して調査対象を選定しています。さらに、情報提供フォームでは売上除外、架空経費、無申告だけでなく、従業員との会話、内部資料、SNS、金融機関情報まで受け付けています。マイナンバー付きの申告書・法定調書は名寄せと突合が正確化され、KSK2では申告・納税記録や各種情報を一元管理して税務調査と滞納整理に活用します。実地では、銀行入出金、個人口座流入、レジロール紙やPOSデータと売上帳の整合も見られます。
影響は、第一に資金繰りです。
近年の報道事例だけでも、1億円超、2億円規模の追徴が珍しくありません。
第二に、個人への波及です。
ホスト約30人や売上上位キャストまで追徴が及ぶ事例が報じられています。
第三に、信用毀損です。
実名報道や摘発報道が出れば、採用、融資、仕入れ先との関係、キャスト確保に直結します。
なお、風俗営業は許可制の業態も多く、警察庁資料が示すように、営業者等の欠格事由や他法令順守が許可維持の前提です。税務問題それ自体が直ちに許可取消しになるとは限りませんが、周辺違反の点検に波及するリスクは現実的です。
5 刑事処分と税務ペナルティ
悪質な所得税・法人税の脱税は、所得税法238条、法人税法159条により、10年以下の拘禁刑もしくは1,000万円以下の罰金、または併科の対象です。免れた税額が1,000万円を超えると、情状によりその税額相当額まで罰金が引き上げられる余地があります。さらに、重加算税は行政上のペナルティですが、刑事罰と別建てで併課されうるため、重い刑事処罰に加えて更なる金銭的な制裁がなされる可能性があります。
税務面では、無申告加算税は原則として50万円以下15%、50万円超300万円以下20%、300万円超30%です。隠蔽・仮装があると、無申告加算税に代えて重加算税が課されます。延滞税は、令和4年から令和7年の率でみると、納期限後2か月までは年2.4%、その後は年8.7%です。源泉所得税の不納付は別に扱われ、非違なら10%、悪質なら35%の加算税が問題になります。
| 想定 | 本税 | 加算税 | 延滞税概算 | 合計概算 |
| 無申告で本税300万円、1年後に納付 | 300万円 | 無申告加算税57.5万円 | 約22.95万円 | 約380.45万円 |
| 売上隠しがあり本税300万円、1年後に納付 | 300万円 | 重加算税120万円 | 約22.95万円 | 約442.95万円 |
上の表は国税のみの簡易例で、住民税・事業税・消費税・地方税は含めていません。源泉所得税の不納付では、別途10%または悪質なら35%の加算税が問題になります。実際の負担は、税目が重なる水商売の方がさらに重くなるのが通常です。
6 弁護士を入れるメリット
弁護士を早期に入れる最大の利点は、税務と刑事の説明線を一本化できることです。売上伝票、口座、POS、報酬明細、SNS、キャストとの契約関係について、先に何を開示し、どこを事実認定の争点にするかを整理できるため、不要な供述のぶれや資料提出の矛盾を防ぎやすくなります。
また、純粋な脱税事件では、修正申告、納付計画、再発防止体制、役割分担の見直しを情状資料として整えるほうが実務的には重要です。告発前の初動整理、国税局・検察への窓口対応、起訴後の情状弁護まで一貫して見られるのが強みです。
費用感は、公開料金例ベースでかなり幅があります。もっとも、通常の刑事事件よりも脱税事件の方が、一般的には専門性が高いため、通常の刑事事件より高額になりやすいと考えるべきです。
7 予防策や対応について
予防策は「会計の精緻化」より「ごまかせない運用づくり」が大切です。最低限、次を月次で回すべきです。
- 現金売上は日次締めにし、レジ・POS・売上日報・入金額を毎日照合する。
- 売上の入金口座を事業専用に固定し、個人口座・借名口座を使わない。
- ホスト・キャスト・コンパニオンへの支払は、契約形態を整理したうえで明細を残し、必要な源泉徴収を翌月10日までに納付する。
- 体験入店、日払い、バック、衣装代、タクシー代なども「口頭処理」にせず、支払根拠を保存する。
- 外注費・広告費・紹介料・ノウハウ料は、請求書、契約書、実在性、成果物をセットで保管する。
- 税理士とは月次で試算表を締め、売上上位者の個人申告リスクも含めて確認する。
- 退職者・現役スタッフからの内部告発を想定し、説明可能な帳簿と証憑に統一する。
税務調査の連絡や査察の兆候が出たら、次の順等で動くのが安全と考えられます。
税務調査の連絡・資料要求
弁護士と税理士で事実整理
売上・口座・POS・源泉の総点検
隠蔽・仮装や無申告の疑いが強いか
修正申告・納付方針・資金手当を検討
告発リスクと供述方針を整理
捜査対応・情状資料提出・再発防止策
反論資料・見解書を整理
更正対応・不服申立てを検討
8 まとめ
水商売の脱税は、「現金だから見つからない」「キャスト個人の問題」と考えた時点で危険です。
実務では、売上隠し、架空経費、個人口座、名義分散、源泉徴収漏れが一本の線でつながって把握され、店と個人の双方に追徴が及びます。しかも、近年はAI、内部告発、法定調書の突合、銀行取引の分析により、昔より発覚しやすくなっています。
実務的な有効な手段は明確です。
- まず、過去3年分の売上・口座・源泉徴収・外注費を自主点検する。
- 次に、疑義があるなら、税理士だけでなく刑事対応も見据えた弁護士を早期に入れ、説明方針を統一する。
- 最後に、日次の現金管理、月次の試算表、支払明細保存、源泉納付の4点を運用ルールに落とし込み、再発防止策を構築する。
弁護士法人あいち刑事事件総合法律事務所では無料法律相談を行っていますので、お気軽にお問い合わせくださいませ。
FXの利益を申告しないとどうなる?20万円以下の申告と事件化リスクを解説
【はじめに】
FXは小さな利益でも積み上がるため、申告漏れが起きやすい投資です。
国内の店頭FX(外国為替証拠金取引)の利益は、税務上「先物取引に係る雑所得等」として扱われ、他の所得とは区分して課税されます。
この区分は「申告分離課税」で、給与などと合算して税率を計算するのではなく、一定の税率で別枠計算する方式です。税率は原則として所得税15%と地方税(住民税)5%で、これに復興特別所得税が上乗せされます。
「先物取引に係る雑所得等」とは、一定の先物取引に関する所得をまとめて計算するための所得区分です。損失が出た年でも、同じ「先物取引に係る雑所得等」の範囲で損益通算ができたり、一定の要件で翌年以後3年間の繰越控除ができたりします。
ただし、これらは申告を前提にした制度なので、手続を誤ると不利益が大きくなります。
本記事では、FX投資の課税リスクと刑事化の落とし穴について、弁護士法人あいち刑事事件総合法律事務所が解説します。
【事例】
会社員のCさんは、マイホーム購入後に初年度の住宅ローン控除(住宅借入金等特別控除)を受けるため、所得税の確定申告をしました。
その年、店頭FXで12万円の利益がありましたが、「給与以外の所得が20万円以下なら申告不要」と思い、申告書に記載しませんでした。
ところが、確定申告をする以上、その年の所得は原則として申告書に反映させる必要があり、後日、税務署から年間取引報告書(年間損益の資料)などの提出を求められました。
(事例はフィクションであり、実在の依頼者、その他個人、会社、団体とは一切関係ありません。)
【解説】
この事例の落とし穴は、「20万円以下なら申告不要」という話を、どんな場面でも使える一般ルールだと誤解してしまう点です。
給与所得者について、一定の場合に「給与以外の所得が20万円以下なら所得税の確定申告は不要」とされる整理はあります。
しかし、これは「そもそも確定申告をしなくてよい人」に関する省略の考え方であり、控除を受けるために確定申告をする場合まで、無条件に“免除”してくれるものではありません。
住宅ローン控除の初年度は、控除を受けるために確定申告が必要になります。
このように「控除を受けるために確定申告をする」と決めた以上、申告書にはその年の所得を原則として反映させる必要があり、FXの利益だけを外すと申告漏れになり得ます。
さらに、所得税の確定申告を省略できる場合でも、住民税(市民税・県民税)は別途申告が必要になることがあります。
自治体によって案内は異なりますが、「給与所得者で給与所得以外の所得が20万円以下の場合にも、市民税・県民税の申告が必要」と明記している自治体もあります。
つまり、「所得税は出さなくてよいと思った」というだけでは安心できず、住民税側で問題が残ることがあります。
【逮捕・起訴されるの?】
FXの申告漏れが直ちに刑事事件(逮捕・起訴)になるわけではありません。
多くは税務調査などで発覚し、本税の不足分に加えて延滞税や加算税(無申告加算税・過少申告加算税、事情により重加算税)が問題になる、という行政上の処理で終わります。
ただし、事情によっては国税局査察部(いわゆるマルサ)の調査対象となり、検察庁への告発を経て刑事手続に進むリスクが高まります。
国税庁も、査察制度は「悪質な脱税者に対して刑事責任を追及」することを目的とすると説明しています。
刑事手続に進みやすい典型パターン
1)「隠ぺい・仮装」などの工作がある
・帳簿や資料を作り替える
・架空の取引を入れる
・名義や口座を使い分けて所得を隠す
このような行為は「隠ぺい・仮装」と評価されやすく、悪質性が強いと見られます。
また、重加算税は、納税額を少なく見せるための隠ぺい・仮装があった場合に課され得る重い加算税です。
2)「税を免れる目的」が疑われる(故意の無申告)
単なる失念ではなく、利益が出ていることを知りつつ申告を避けた事情があると、処分が重くなる方向に働きます。
特に、説明を求められても資料を出さない、虚偽の説明をする、といった対応は不利になりがちです。
3)金額が大きい、反復している、社会的波及が大きい
申告漏れ額が高額であるほど、悪質性の評価は厳しくなりやすいです。
複数年にわたり同様の無申告を繰り返している場合も、偶然のミスではないと見られやすくなります。
また、世間の注目が集まりやすい業態や、同種の脱税が広がりやすい類型では、見せしめ的な波及効果も意識され、告発に至るケースがあります。
【対応策】
まず、年間取引報告書、年間損益、入出金履歴などを集め、利益と損失を確定させます。そのうえで、状況に応じて期限後申告や修正申告を行い、納付まで含めて早めに整えることが重要です。
国税庁も、税務署から調査の事前通知が来る前に自主的に期限後申告をした場合、無申告加算税が軽くなる取扱いを示しています。
「いつ」「何を」「どこまで」申告していないのかを整理し、説明できる形にすることが、不要な疑いを招かないための実務上のポイントです。
税務(計算・申告)と、刑事化リスクの見立て(告発や捜索差押えを見据えた対応)は、論点が違うため、役割分担して整理すると安全です。
【最後に】
弁護士法人あいち刑事事件総合法律事務所は、刑事事件の弁護活動を中心に取り扱う法律事務所ですが、税法についても知識・経験のある弁護士がそろっています。
税務調査が刑事手続に発展する局面では、特に捜査対応や身柄事件(逮捕・勾留)への備えが必要になることがあります。そのため、事実関係の整理や提出資料の作り方、取調べ対応など、刑事弁護の観点から助言できる体制を整える必要があります。
初回の相談は無料ですので、一度ご相談にお越しください。
法人税法違反の摘発事例 脱税の手口・傾向と弁護士に依頼するメリット
近時、国税局が摘発・告発した法人税法違反事例を整理し、その脱税手口の傾向分析や弁護士に依頼するメリットを弁護士法人あいち刑事事件総合法律事務所が解説します。
これら事件では、多くの事件で最終的に起訴・有罪判決が下されており、初期段階から専門家による対応をすることが極めて重要です。
事例
近時の国税局の摘発事例を表に整理しました。
ここでは法人名が公表された事案を中心に、告発日から脱税手法・摘発税額までまとめています。
各事例とも「架空経費計上」「売上隠し」など古典的かつ悪質な手口が確認されています。
報道ではさらに、不動産関連会社による架空の有価証券売却損の計上により法人税約5,100万円を脱税した事案が2025年2月に告発されたことも伝えられています。
傾向分析
近年の摘発事件をみると、業種ではIT・情報通信、教育・セミナー、不動産など幅広く発生しています。企業規模は中小~中堅が中心で、売上隠しや架空仕入計上などで所得を水増しし、多額の法人税を免れていました。
具体的には、架空の外注費・広告宣伝費や海外関連会社への手数料支払を偽装する事件や、架空売却損計上による手口が散見されます。
告発の契機としては税務調査や内部通報のほか、他事件との関連で発覚するケースも多いとされます。
罰則は重く、一審段階では告発された事件のほぼ全てが有罪判決となっており、令和6年度では全国で法人税違反事案48件(脱税総額42.4億円)が告発されたことが報告されています。
地域別では、令和6年度に名古屋国税局が法人税違反事案5件(脱税総額3.5億円)を告発し、大阪国税局が法人税違反事案16件(脱税総額15.5億円)を告発しました。
このように、手口の巧妙化が進むなか、各地の税務当局が悪質事案を厳しく摘発しています。
弁護士に依頼するメリット
国税局の査察調査は厳正を極め、告発・起訴後は高確率で有罪となります。
これに対し、早期に弁護士を入れることで、調査段階から対応策を講じることが可能です。
例えば捜査協力や自主的な修正申告により、告発回避や軽減措置を狙います。また、告発後は起訴不当の主張や情状弁護で不起訴・執行猶予を目指すこともできます。税務面でも、重加算税や罰金の軽減に向け税務署と折衝したり、納税計画を立て直す専門的交渉が可能です。
対応フロー
国税局の強制調査(査察)は通常、事前予告無しに行われ、書類押収や任意・強制の事情聴取が進められます。
以下のような流れで手続きが進行します。
• 調査開始
国税局査察部による突発的な捜査。税務調査とは異なり、刑事目的の情報収集が行われます。
• 告発可否の検討
査察部内・税務・検察との協議を経て、刑事告発(検察への送検)するか判断されます。
• 検察告発・起訴
検察庁に告発されると刑事事件として捜査が移行し、高い確率で、起訴・公判へ進みます。起訴されれば有罪となることがほぼ確実であるため、告発前から弁護士が介入し、告発・起訴回避を図ることが重要です。
• 公判・結審
起訴された場合、裁判で審理され判決が言い渡されます。有罪なら刑罰が科されます。
以上のように、国税査察→告発→起訴→裁判へと一連の流れとなり、各段階で弁護士が介入すると対応がスムーズになります。
事務所紹介
弁護士法人あいち刑事事件総合法律事務所は、刑事弁護と税務事件に精通した法律事務所です。
当事務所の弁護士は元検察官や国税専門官など経験豊富な刑事事件のプロが多数在籍し、脱税事件の解決実績も豊富にあります。
刑事訴訟と税務問題を横断的に扱える点が強みで、捜査段階から起訴・公判に至るまで一貫したサポートが可能です。被疑者・被告人の立場に立ち、早期の不起訴獲得や刑の軽減、有罪判決後の上訴など、最善の解決策を提案します。
当事務所では無料相談も受け付けていますので、税務調査や告発を指摘された際は早めにご相談ください。
直近3年以内の所得税脱税摘発事例から見る弁護士活用のメリット
過去3年における国税局の告発事例を見ると、FX利益隠しや副業偽装、横領金隠匿、詐欺収益隠匿など多様な所得隠蔽事案が見受けられます。
これらの事案の多くは高額所得の未申告・虚偽申告による脱税で、告発後には検察捜査や起訴・実刑判決に至る例も出ています。
近年はSNS等を介した「脱税指南業者」や投資収益の隠蔽が増加傾向にあり、告発件数は依然高水準です。
弁護士に依頼することで、早期対応や任意修正申告、示談交渉など法的手続きが円滑化し、刑罰の回避・軽減を図れます。
以下で、直近3年の主な事例一覧や分類分析、最近の手口・傾向、弁護士依頼のメリットなどを詳説します。
告発事例一覧(直近3年)
| 告発日 | 発表元(報道) | 被告発者属性 | 業種・所在地 | 違反の概要 | 告発後の結果 |
| 2026年5月19日 | 東京国税局(報道) | 個人(契約社員・54歳) | 東京都足立区・FX投資 | FX取引で得た約1.84億円の利益を確定申告せず、所得税約2700万円を脱税 | 告発、現在検察捜査中 |
| 2025年2月13日 | 東京国税局(報道) | 個人(経営コンサル代表・48歳) | 東京都渋谷区・コンサル業 | 社員5人に架空副業で赤字申告させ、約1.2億円の所得を隠し所得税約2000万円を脱税 | 告発、現在検察捜査中 |
| 2024年8月9日 | 金沢国税局(報道) | 個人(元専務・58歳) | 石川県金沢市・タクシー会社 | 横領した約1.29億円を申告せず、所得税約5200万円を脱税 | 告発、現在検察捜査中 |
| 2024年1月31日 | 名古屋国税局(報道) | 個人(SNS自称「頂き女子りりちゃん」) | 愛知県名古屋市・SNS | 男性から詐取した約1.1億円を申告せず、所得税約4000万円を脱税 | 告発→起訴、有罪判決(懲役9年・罰金800万円) |
分類と頻度分析
直近3年の告発事案を手口別に分類すると、所得隠蔽事案(投資利益や横領金などを隠す無申告・虚偽申告)が3件(75%)と大半を占め、還付不正事案(虚偽経費等による不正還付取得)が1件(25%)でした。
| 分類 | 件数 | 割合 |
| 所得隠蔽事案(無申告・虚偽申告) | 3件 | 75% |
| 還付不正事案(虚偽経費等) | 1件 | 25% |
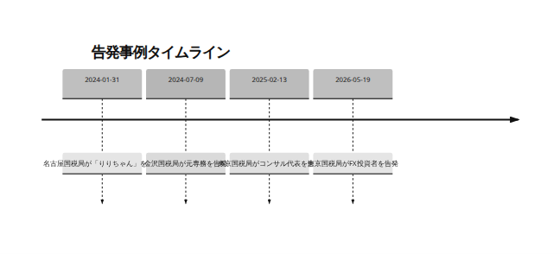
上図は主な告発事例の時系列です。所得隠蔽では金融投資や横領金を隠すケース、還付不正では副業の虚偽赤字申告を利用したケースが含まれます。
最近の手口・傾向
近年、SNSやネット広告を通じて脱税スキーム(副業赤字偽装等)を指南する「脱税コンサル」が問題化しており、複数の給与所得者が巻き込まれています(上表)。また、FXや仮想通貨など投資利益を隠すケースも増加中です。国外資産やモナコ移住による脱税事案も報じられており、所得隠蔽の手口は多様化しています。
さらに、コロナ関連の横領・背任事件で得た資金を申告しない事例も見られます。
これらの悪質事案は告発後に実名報道されることもあり、検察官が積極的に刑事処罰を追及しています。実名報道がなされてしまうと、SNS等を通して瞬く間に拡散してしまい、脱税をした企業等のイメージダウンを避けることは難しくなります。
弁護士に依頼するメリットと対応フロー
脱税事件では税務当局との交渉だけでなく刑事手続きが伴うため、早期の弁護士相談が重要です。
弁護士介入により、
◆任意調査段階での対応指導
◆任意・強制調査後の事情聴取への立会い
◆告発前後の税務署交渉(自主修正申告や罰金軽減)
◆示談交渉や起訴回避のための資料準備
◆起訴後の刑事弁護(争点整理・量刑弁護)など
を適切に行えます。
所得税法第238条では虚偽申告等による脱税は「10年以下の拘禁刑または1000万円以下の罰金」など厳罰が規定されています。
実際、裁判では重加算税や脱税額の20~30%相当の罰金が科されるケースが多く、悪質な場合は実刑判決も珍しくありません。
弁護士は裁判例を踏まえた適切な法的主張や情状立証を行い、不起訴や情状酌量による減軽を目指します。
以下は一般的な対応フローです
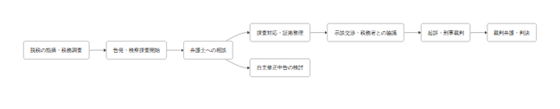
• 初動対応
税務調査や告発の通知を受けたら即座に弁護士に連絡し、調査対応の方針を協議します。納税者本人への直接取調べは違法収集とされるため、弁護士同席の上で質問に答えさせます。
• 示談・交渉
脱税額の確定後、追徴税額や重加算税を軽減するために自主修正申告や納税計画を提案します。脱税額が大きくても、納税意志を示すことで不起訴や情状酌量の余地が出ます。
• 刑事手続きの留意点
告発後は検察から勾留・起訴される可能性があります。弁護士は勾留回避申請や起訴後の保釈請求を行い、勾留判断や求刑を左右する情状弁護を展開します。
裁判例を見ると、脱税被告人に課される罰金は脱税額の約20%前後となる傾向があります。弁護人は本人の生活状況や反省態度を訴え、執行猶予を狙うことも可能です。
まとめ
税務調査で脱税が発覚し告発されたら、まず弁護士へ。
早めに相談することで、任意修正申告や書類整備が可能となり、捜査官の取り調べにも弁護士が立ち会えます。告発後でも量刑交渉や示談は有効です。特にSNSでの節税指南やネット投資の利益隠しといった手口は裏を返せば記録が残りやすいため、専門家のアドバイスを受けて確定申告を見直すことが重要です。制度上、犯罪収益を含む所得であっても申告納税義務は免れません(所得税法第36条、通達)。
特に、直近3年の所得税脱税事例は増加・多様化しており、自力対応は非常に難しい情勢です。最悪の事態を避けるには、異動通知や勧告を受けた段階で弁護士に相談し、示談交渉や情状弁護を速やかに進めることが鍵となります。
弁護士法人あいち刑事事件総合法律事務所では、税務事件・脱税事件に精通した弁護士が初動対応から起訴・裁判まで一貫してサポートします。お気軽にご相談ください。
不動産会社の脱税事件 よくある手口と発覚後のリスク・刑事処分を解説
今回は、不動産会社の脱税について弁護士法人あいち刑事事件総合法律事務所が解説します。
不動産会社について、よくある脱税事例
不動産分野の脱税は、景気や地価動向に左右されやすく、売買・賃貸・管理・SPC・関連会社取引が複雑に絡むため、査察・調査でも繰り返し取り上げられてきました。
脱税の要件である「偽りその他不正の行為」とは、最高裁判所の判例によると、単なる計算ミスではなく、税の賦課徴収を不能または著しく困難にするような偽計その他の工作を伴うものです。
不動産業界では、この工作が、契約名義、口座管理、紹介料、修繕費、国内外の関連会社、課税・非課税判定の操作として現れやすい、というのが実務的な特徴です。
• 賃料収入等の売上除外
手口
テナント賃料、更新料、礼金、管理料の一部を会計帳簿に載せず、個人名義口座や関係会社口座で留保する類型です。
動機
資金を会社外で直接コントロールしたい、赤字法人や欠損金とぶつけたい、私的流用の痕跡を薄めたい、という動機が典型です。
発覚経緯
賃貸借契約書、入金口座、管理ソフト、テナント側資料の照合でずれが出やすく、令和5年度に告発された事例では、不動産賃貸業を営む法人の無申告で得た資金が個人名義預金に留保され、遊興費に費消されていたとされています。
また、東京地裁平成30年11月20日判決でも、売上の一部除外が中心手口でした。
• 架空手数料や架空外注費の計上
手口
存在しない紹介料、コンサル料、仲介手数料、修繕費、工事代金を計上し、利益を圧縮する類型です。
動機
売買仲介や物件取得時には金額が大きく、架空経費を混ぜても外形上目立ちにくいため、短期間で所得を落としやすい点にあります。
発覚経緯
支払先側の申告内容、請求書の真正、実際の役務提供、振込後の現金還流の有無が当局の照合対象になります。
報道では、令和2年度に日本ユニバーサルが架空手数料計上で約8,900万円を脱税した疑いで告発され、平成29年度にMRエステートも架空経費等の計上で約2,400万円を脱税した疑いで告発されています。
• 意図的な無申告
手口
法人所得が出ていることを認識しながら、確定申告書自体を提出しない類型です。
動機
単年度の赤字回復局面、単発の売却益発生、資金難による納税回避、資産管理会社だから見つかりにくいという誤信が背景にあります。
発覚経緯
不動産登記、固定資産データ、賃料振込、支払調書、テナント側資料、法人番号情報の突合で端緒がつきやすく、最近の令和8年2月にも不動産賃貸会社N&Kの無申告事案が告発されています。また、前記のように令和5年度には不動産賃貸業を営む法人による単純無申告ほ脱事案が告発されています。
• 売却益の不申告と消費税還付スキーム
手口
土地・建物の売却益をそもそも申告しない類型と、消費税では、居住用賃貸建物の取得に係る仕入税額控除を得るため、課税売上割合を人為的に引き上げる類型があります。
動機
売却益は一件当たりの利益が大きく、消費税還付スキームは現金流入が早いため、経営悪化局面で誘惑が強い点にあります。
発覚経緯
決済書類、登記、売買契約、取引相手側資料、インボイス・請求書・輸出/金地金取引資料の整合性で崩れやすいです。
報道では、平成31年度に、「西尾劇場」跡地売却益の不申告事案が告発され、国税庁発表の令和6年度査察の概要によると、不動産賃貸グループ法人の金地金スキームが公表されています。
また、大阪国税局発表の令和3年度査察察の概要によると、投資用マンション販売会社による国外法人利用の不正スキーム事案が取り上げられています。
• 国外法人や関連会社を使った所得移転
手口
海外法人、国内ペーパーカンパニー、親族会社を介して、手数料・委託料・仕入れ・サブリース収益の帰属をずらす類型です。
動機
誰に所得が帰属するかを曖昧にし、課税関係の把握を遅らせることにあります。 発覚経緯:近時は、各種資料情報の分析、国外送金等情報、デジタルフォレンジック、取引先照会が強化されてきており、従来より秘匿しにくくなっています。
発覚時の悪影響
税務面の一次被害は、申告漏れ本税だけでは終わりません。
税務署長が更正・決定を行える期間は原則として法定申告期限から5年ですが、偽りや不正の行為で税額を免れたり還付を受けたりした場合は7年に延びます。
さらに、事前通知前の自主修正なら過少申告加算税はかからない一方、通知後・調査後になるほど加算税率は重くなり、無申告事案では令和6年1月1日以後に法定申告期限が到来するものについて、300万円超部分に30パーセントの無申告加算税がかかり得ます。
延滞税も別途かかり、2026年は納期限後2か月まで年2.8パーセント、その後は年9.1パーセントです。 しかも、偽りその他不正の行為による事案は、延滞税の計算期間特例から外れます。
刑事面では、通常の税務調査と査察を分けて考える必要があります。
通常の実地調査は、原則として納税義務者と税務代理人の双方への事前通知があり、調査終了時には非違の有無に応じた説明手続が予定されています。
これに対し、査察調査は、刑事責任追及を目的とする犯則調査であり、事前通知や調査終了説明の手続になじまないとされています。 また、査察官は裁判官の許可状を得て、捜索・差押え等の強制処分を行い、証拠を収集した上で検察庁へ告発します。
加えて、行政処分・事業継続面の副次被害も重いものがあります。
重加算税は刑罰ではなく行政上の措置と整理されていますが、実務上は刑事事件と並行して会社の信用を大きく損ないます。
さらに不動産会社であれば、代表者に拘禁刑が付いた場合、宅地建物取引業法5条1項の免許欠格要件が問題化し得ますし、国土交通省資料でも、拘禁刑以上の刑や宅建業法違反等による罰金刑のほか、業務に関する不正・著しく不当な行為が免許審査上の論点になることが示されています。
ここに、金融機関の期限の利益喪失条項、取引先の表明保証違反条項、共同事業契約の解除条項、従業員の離職、顧客による預り金不安が重なると、税額以上の資金流出が起こります。
刑事処分と手続きの流れ
法律上の出発点は、どの条文類型に当たるかです。 法人税の不正ほ脱や不正還付は法人税法159条、消費税の不正ほ脱や不正還付は消費税法64条が中核で、いずれも10年以下の拘禁刑又は1,000万円以下の罰金、または併科が基本線です。
これに対し、故意に申告書を提出しない悪質な無申告ほ脱は、法人税法159条3項等の5年以下・500万円以下の類型が問題になり、単なる無申告は法人税法160条等の1年以下・50万円以下の比較的軽い犯罪類型です。
法人については、両罰規定により会社自体も罰金刑の主体になり得ます。
また、「代表者の責任」は、登記簿上の代表者に限りません。実質的に業務全般を統括し、売上除外や虚偽申告書の提出を指示した者は、個人として起訴・処罰対象になります。
実例として、令和6年5月24日には、名古屋地方裁判所が、不動産賃貸事業を営む法人とその実質経営者である弁護士に有罪判決を言い渡したと報じられています。
弁護士として取るべき対応
最優先すべきことは、初動の誤りであり、「隠ぺい」「口裏合わせ」「証拠改ざん」に見える行為を絶対に生じさせないことです。
社内では、会計システム・賃料管理システム・電子メール・チャット・稟議書・請求書PDF・口座入出金データの削除停止を即時指示し、窓口担当を一本化します。
同時に、税理士と弁護士で役割分担を明確にし、税額試算は税理士、事実認定・供述統制・対当局方針は弁護士が主導する体制が望ましいといえます。 まだ事前通知前であれば、自主修正申告の要否を最優先で判断すべきで、ここを逃すと過少申告加算税の免除メリットを失います。
社内調査では、単に「いくら漏れていたか」を数えるだけでは不十分です。
不動産会社では、物件別の賃料・管理料・更新料、売買案件別の仲介手数料、原状回復・修繕・建築費、紹介料、広告費、SPCや親族会社との資金移動、居住用賃貸建物の消費税判定、課税売上割合の算定根拠、インボイス保存状況までを一気通貫で見ていく必要があります。
消費税の仕入税額控除は、帳簿と適格請求書等の保存が要件であり、請求書等は原則7年間保存が必要です。
「示談・自首」の理解も重要です。
租税本犯では、一般の横領や詐欺のような被害者に対する示談交渉が中心になるわけではなく、実務の中心は修正申告、本税・加算税・延滞税の納付、納付計画の提示、社内統制の建て直しです。
また、刑法42条の自首は、捜査機関に発覚する前に自己の犯罪事実を申告することが要件であり、単なる修正申告や税務署への相談が当然に「自首」とイコールになるわけではありません。 もっとも、調査通知前の自主修正と完納努力は、税務・刑事の双方で有利な事情となり得、極めて重要です。
メディア対応も後回しにすべきではありません。 コメントは代表者、経理責任者、現場責任者が個別に出すのではなく、弁護士レビュー済みの一本化した声明に集約すべきです。外部説明で不用意に「単なるミス」「税理士のせい」などと断定すると、後に事実と異なることが判明した場合、かえって信頼を損なうことになります。
対外的な文言としては、現時点の手続段階、修正申告・調査協力の有無、資金繰りへの影響、顧客・取引先への継続対応だけに限定するのが安全です。
まとめ
今回のテーマで弁護士が最も強調すべき結論は明確です。 不動産会社の脱税事件は、税務・刑事・免許・金融・レピュテーションが一体で崩れるため、「税理士だけで何とかする事件」でも、「刑事弁護だけで足りる事件」でもありません。
通常調査の段階であっても、すでに刑事化を見据えた証拠保全と説明統制を始め、修正申告のタイミング、経営者個人の責任の切り分け、会社の資金繰り防衛、宅建免許リスクの評価まで一気に設計することが、被害を最小化する王道です。
弁護士法人あいち刑事事件総合法律事務所では、不動産会社の税務申告をめぐって刑事事件化のおそれがある事案や、事業者の方が不安を抱える脱税関連の問題について相談を承っています。
不動産会社を経営する者として今後の対応に不安がある方、すでに無申告や申告漏れが心配な方は、早めにご相談ください。
一人親方の脱税とは?よくある手口や発覚する理由、刑事リスクを解説
一人親方として働いている方の中には、元請けから報酬を受け取っているものの、確定申告や経費計上のルールを十分に理解しないまま仕事を続けている方も少なくありません。
しかし、一人親方も個人事業主である以上、所得税や消費税などの申告・納税義務を負います。
申告をしなかったり、売上を少なく申告したりすれば、加算税や延滞税だけでなく、悪質な場合には刑事責任が問題となります。
今回は、一人親方の定義、一人親方に多い脱税の手口、発覚のきっかけ、一人親方が普段から気を付けるべき点について弁護士法人あいち刑事事件総合法律事務所が解説します。
そもそも一人親方とは何か
一人親方とは、労働者を使用せずに、自らの責任で仕事を請け負って事業を行う人をいいます。
建設業や土木業などで多く見られ、広い意味では個人事業主の一種です。
もっとも、一般の個人事業主と比べると、業種が限られていることや、従業員の雇用日数に制限があること、労災保険の特別加入が認められることなどに特徴があります。
そして、一人親方であっても、開業届の提出や確定申告、納税の義務がある点は通常の個人事業主と何ら変わりません。
事例
内装業を営む一人親方のAさんは、年間で多額の収入を得ていましたが、取引の多くが現金手渡しであったことから、申告しなくても発覚しないだろうと考え、数年にわたり確定申告をしていませんでした。
しかし、取引先企業に税務調査が入ったことで、Aさんへの支払いが判明し、Aさん自身にも税務調査が行われることになりました。
一人親方の脱税は、現金取引だから発覚しないとは限りません。
取引先への調査や銀行口座の確認などから、売上や収入の流れが明らかになることがあります。
(事例はフィクションです。)
一人親方に多い脱税の手口
一人親方の脱税で典型的なのは、確定申告をしない無申告です。
これに加えて、売上の一部を帳簿に載せず実際より少なく申告する過少申告や、私的な飲食費や買物代まで経費に入れる経費の過大計上もよく問題になります。
さらに、課税売上高が1000万円を超えると消費税の納税義務が生じるため、その基準を超えないように売上を調整するケースもあります。
このような行為は、所得税だけでなく、消費税や住民税、個人事業税にも影響するため、結果として脱税額が大きくなりやすい点に注意が必要です。
偽装一人親方が招く税務上の問題
一人親方に関する問題では、偽装一人親方にも注意が必要です。
これは、本来は会社の指揮命令下で働く労働者であるにもかかわらず、形式上だけ請負や業務委託として扱われている状態をいいます。
この場合、会社が支払っている金銭は外注費ではなく給与と評価される可能性があります。
給与と判断されれば、会社には源泉徴収義務が生じ、外注費計上や消費税の処理も問題になります。
一人親方本人だけでなく、元請けや会社側にも所得税法違反などの危険が及ぶため、契約書の形式だけでなく、実際の働き方まできちんと整えておくことが重要です。
なぜ脱税が発覚するのか
一人親方の脱税が発覚するきっかけとしては、取引先への税務調査、反面調査、銀行口座や資産状況の確認、第三者からの情報提供などがあります。
反面調査とは、税務署が調査対象者だけでなく、その取引先や関係先も確認して、取引の実態や金額を把握する調査です。
たとえ本人が帳簿を十分に作っていなくても、取引先に残る支払記録や振込履歴から売上を把握されることがあります。
また、申告所得に比べて不自然に高額な不動産購入などがあると、税務署に目を付けられることもあります。
現金商売だからばれないという考えは非常に危険です。
一人親方が気を付けるべき点
一人親方が気を付けるべきなのは、まず開業時から帳簿や請求書、領収書、通帳履歴をきちんと残すことです。
そのうえで、毎年の確定申告を期限内に行い、売上を漏れなく計上し、経費は仕事に関係するものに限定する必要があります。
もし申告漏れや無申告に気付いた場合には、そのまま放置せず、できるだけ早く修正申告や期限後申告を検討すべきです。
早めの対応は、加算税の負担や悪質性の評価に影響することがあります。
また、元請けとの関係が実質的に雇用に近い場合には、偽装一人親方と疑われないよう、契約内容や就労実態を専門家に確認してもらうことも大切です。
まとめ
一人親方の脱税問題は、単なる申告ミスとして終わらず、税務調査、加算税、重加算税、さらには刑事告発へ発展する可能性があります。
特に、無申告が長期間に及んでいる場合や、売上隠し、偽装一人親方が疑われる場合には、早い段階で専門家に相談することが重要です。
弁護士法人あいち刑事事件総合法律事務所では、一人親方に関する税務事件や刑事事件について、事案に応じた相談対応を行っています。
税務署や国税局への対応、刑事告発の回避、今後の申告体制の整備まで見据え、不安を抱える方をサポートしています。
一人親方の脱税問題でお悩みの方は、早めにご相談ください。
« Older Entries